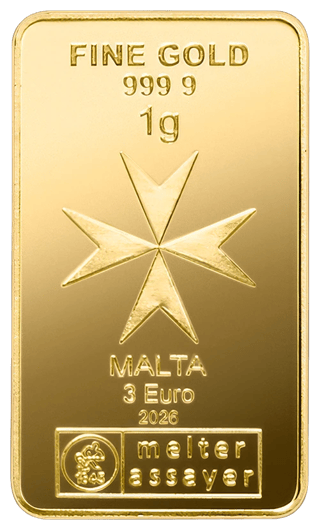
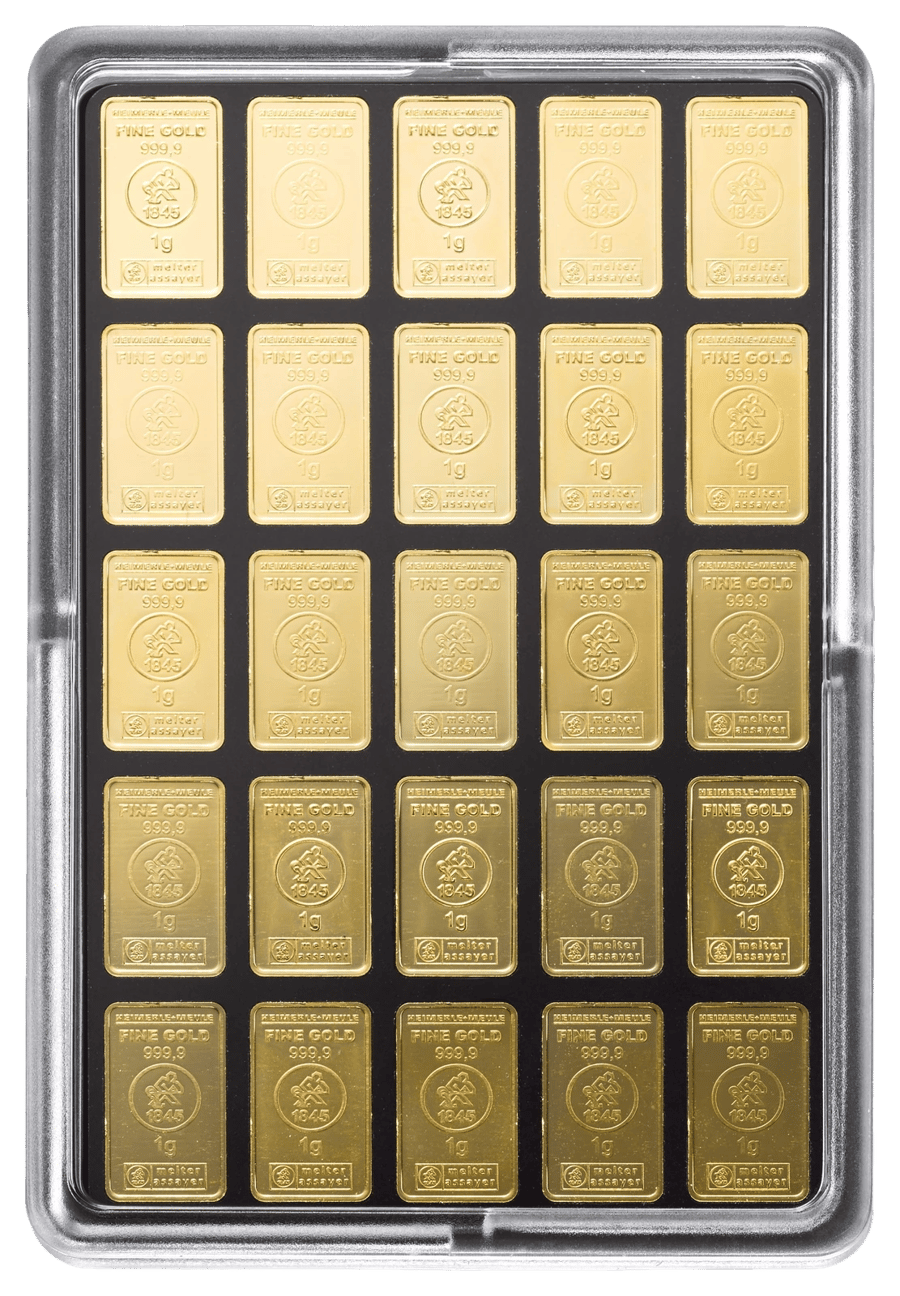
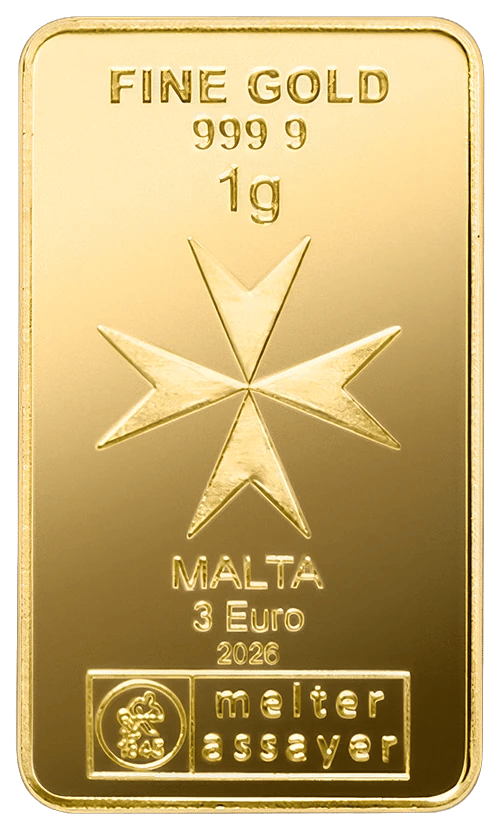
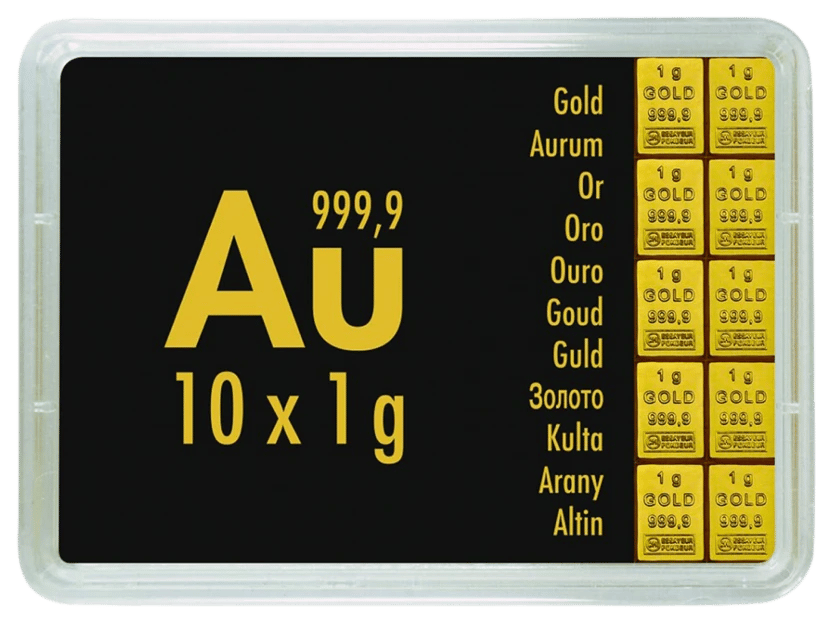
25 x lingote de oro 1g Heimerle und Meule UnityBar
3455,70 €3505,70 €
Exento de IVA y envío gratuito
Envío a partir del 20/11/2026
 +49 7930-2699
 Más de 300.000
 Más de 30 años
 Envío seguro
 Google: 4,9/5


El Deutsche Bundesbank calcula cuántos euros hacían falta en 2025 para comprar lo que antes se obtenía con 100 marcos alemanes.
La tabla del Bundesbank indica cuántos euros tenían, en la media anual de 2025, el mismo poder adquisitivo que un marco alemán o un euro de un año anterior. Se basa en los índices oficiales del coste de la vida y, desde 1994, en el índice de precios al consumo. Abajo puede elegir un año entre 1950 y 2025.
El poder adquisitivo plantea otra pregunta que el tipo de conversión fijo: qué se obtenía con ese dinero.
Lo que en 1975 se compraba con 100 marcos alemanes cuesta en 2025 unos
161 euros
Al tipo de conversión fijo: 100 marcos alemanes = 51,13 euros
Cálculo del Deutsche Bundesbank, actualización de enero de 2026. El Bundesbank considera poco significativas las comparaciones que empiezan en 1948 o antes; la selección empieza aquí en 1950.
Cuánto tardan los precios en duplicarse depende de cuánto suben cada año.
«Según el Consejo de Gobierno del BCE, la mejor forma de mantener la estabilidad de precios es aspirar a medio plazo a una tasa de inflación (medida por el IAPC) del 2 por ciento en la zona del euro.»
¿Por qué no cero? El Bundesbank menciona, entre otras cosas, los errores de medición de la estadística y un margen de seguridad frente a la deflación, es decir, a la bajada de los precios.
Calculado con una inflación que se mantiene igual año tras año.
Cada subida se aplica sobre precios que ya han subido. Por eso, al 2 por ciento anual, los precios no tardan 50 años en duplicarse, sino 35.
Aproximado: calculado a partir de las medias anuales de los índices de precios de la Oficina Federal de Estadística de Alemania (Destatis; hasta 1991, índices del coste de la vida; después, índice de precios al consumo). La serie cambia en 1962/63 y en 1991/92.
Entre 1920 y 1975, cinco países retiraron la plata de sus monedas de circulación, cada uno a su tiempo y a menudo por etapas.
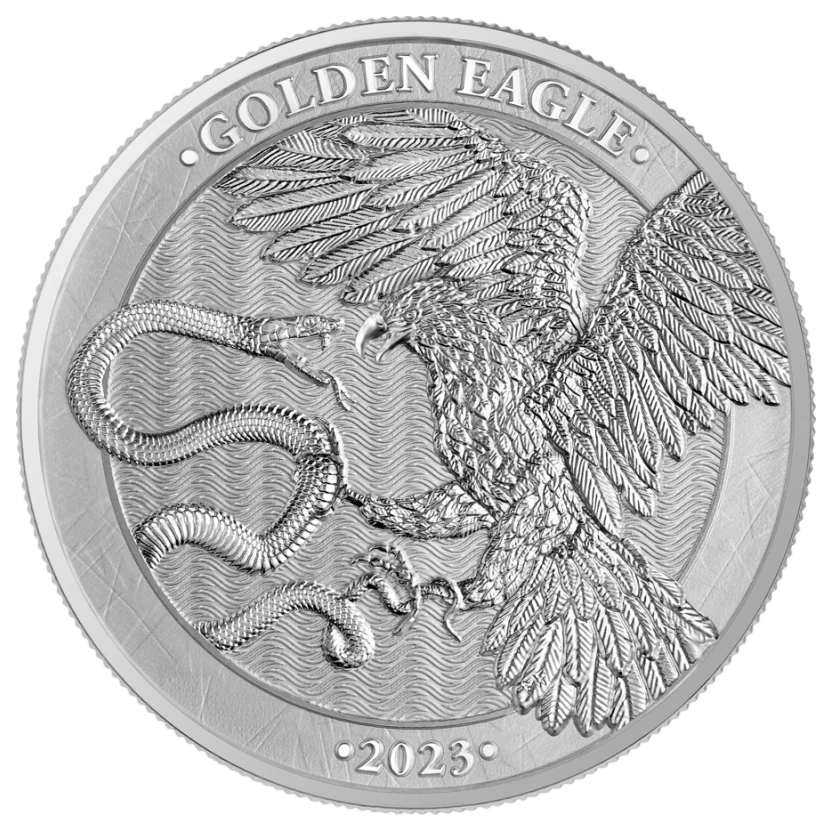
31 de marzo de 1920Coinage Act 1920
Plata 500/1.000, no 925/1.000
6 de noviembre de 1946Coinage Act 1946
Cuproníquel, no plata 500/1.000
tres cuartas partes de cobre, una de níquel
23 de julio de 1965Public Law 89‑81
Dime y quarter sin plata, antes 900/1.000
Medio dólar: 4,6 g de plata en 11,5 g, calculado un 40 por ciento
1968Swissmint
Cuproníquel, no plata 835/1.000
de ½ franco a 5 francos; la moneda de cinco francos de 1969, otra vez de plata
1 de abril de 1971Swissmint
Monedas de plata sin curso
prórroga al 31 de marzo de 1972
15 de enero de 1969BGBl. Nr. 439/1968
5 chelines: cuproníquel, no plata 640/1.000
4,8 g en vez de 5,2 g
17 de abril de 1974BGBl. Nr. 174/1974
10 chelines: cuproníquel con núcleo de níquel puro, no plata 640/1.000
6,2 g en vez de 7,5 g
1 de febrero de 1975Deutsche Bundesbank
5 marcos: Magnimat, no plata 625/1.000
10,00 g en vez de 11,20 g; la moneda de plata, retirada el 1 de agosto de 1975
Diámetros a la misma escala
Diámetros según el Deutsche Bundesbank y el Oesterreichische Nationalbank.
Las fuentes no citan una causa común. En Gran Bretaña compensó durante un breve periodo de 1920 fundir las monedas, recordó el canciller del Tesoro en 1946. En Suiza, el valor de la plata de las monedas de ½ franco, 1 franco y 2 francos superó su valor nominal, y las monedas se fundieron, escribe Swissmint.
Para 1946, el canciller del Tesoro dio otros motivos. Para Estados Unidos, el presidente Johnson citó en 1965 la escasez de plata; para Alemania, el Bundesbank cita la fuerte subida del precio de la plata. Para Austria, el catálogo del Oesterreichische Nationalbank no indica ningún motivo.
Con Augusto, el denario romano era prácticamente plata pura. Los últimos antoninianos con Galieno contenían menos del 5 por ciento.
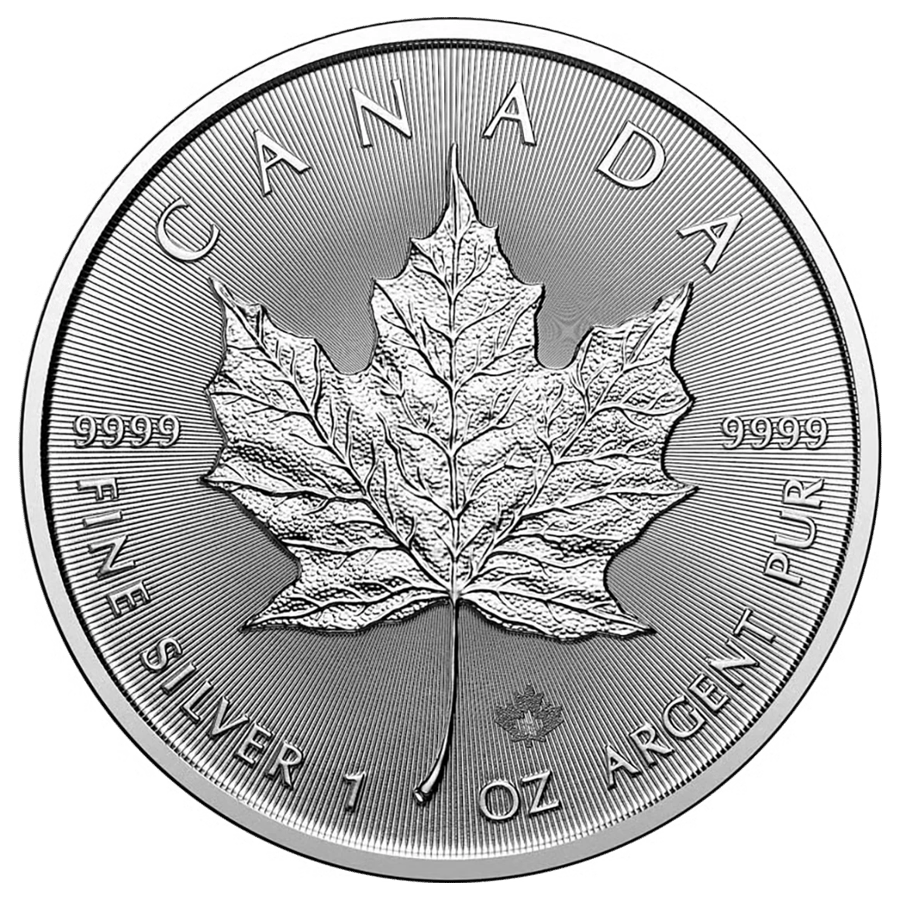
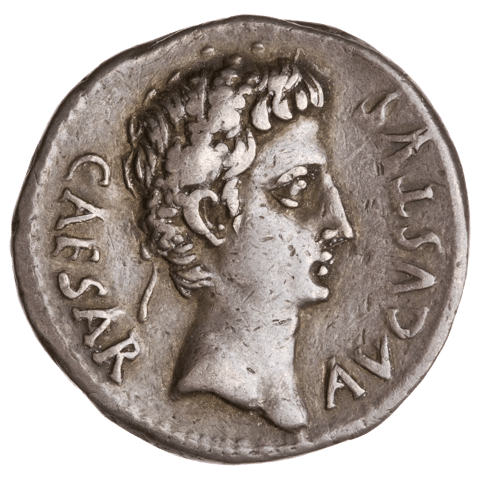
c. 99 por ciento
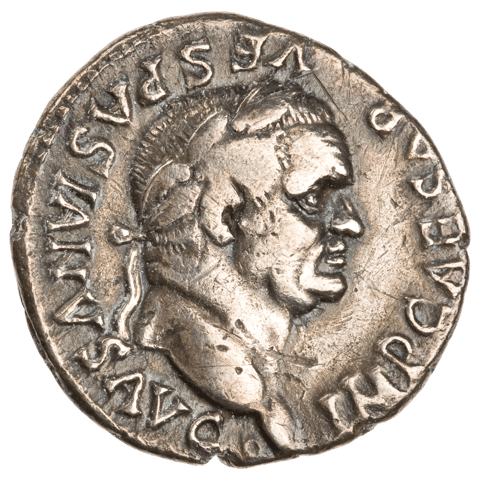
aprox. 80 a 90 por ciento
82, brevemente plata pura
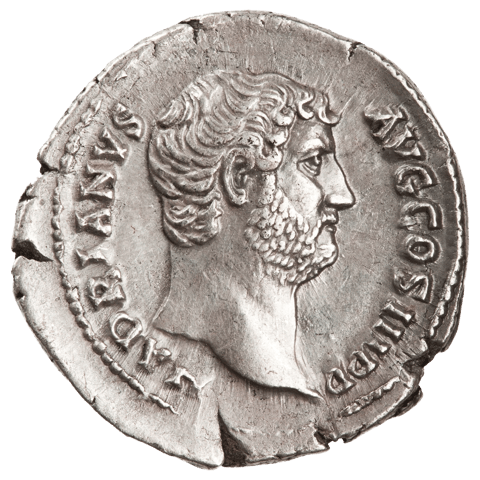
aprox. 76 a 90 por ciento
con Trajano, hacia el 100, de nuevo unos 80
con Adriano, de media unos 76
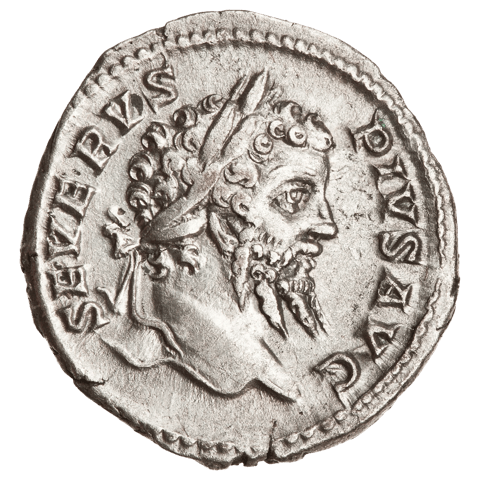
de c. 75 a menos de 50 por ciento
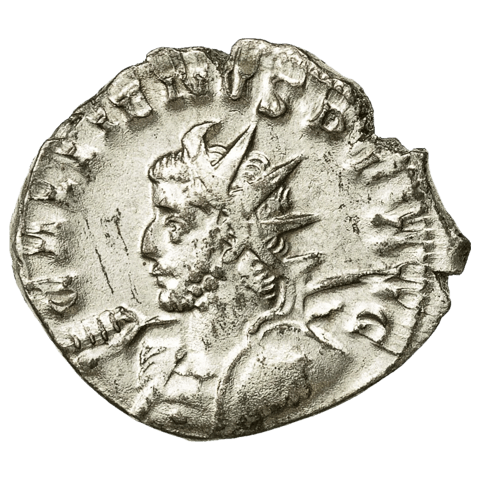
hasta h. 250, unos 40 a 50 por ciento
en las últimas emisiones con Galieno, menos del 5 por ciento
Los valores proceden de análisis del metal del interior de las monedas, casi siempre en muestras de perforación; las mediciones en la superficie dan valores demasiado altos. Para los denarios se refieren a las cecas de Roma y Lyon. Ya las monedas de un mismo emperador varían en más de diez puntos porcentuales, por eso aquí se indican intervalos. Cada foto muestra un ejemplo de la época de la etapa.
El descenso no fue lineal. En el 64, Nerón bajó el contenido de plata a cerca del 80 por ciento y hacia el 68 lo volvió a subir a cerca del 90. En el 82, Domiciano hizo acuñar de nuevo, por poco tiempo, plata pura. Butcher y Ponting lo interpretan así: los emperadores volvían a subir el contenido siempre que podían.
El antoniniano se añadió en 214/215 con Caracalla y valía dos denarios.

Hasta mediados de 2026 se extrajeron unas 222.600 toneladas de oro, según la estimación del World Gold Council. Equivalen a unos 60 años de producción minera.
Comparado con la producción de 2025: ese año salieron 3.672 toneladas de las minas del mundo. Casi todo el oro extraído alguna vez sigue existiendo.
Así se añade cada año aproximadamente entre el 1,5 y el 1,6 por ciento: la producción de 2025 dividida por las existencias, cálculo propio con las 3.672 toneladas del World Gold Council y las 3.300 toneladas estimadas por el U.S. Geological Survey.
Cada año, los ahorros pierden una parte de su poder adquisitivo. Lo que hace pocos años cubría la compra semanal completa, hoy alcanza visiblemente menos. Aquí entra exactamente la idea de la cobertura contra la inflación: estructurar el patrimonio de forma que la devaluación paulatina del dinero no lo consuma. Los metales preciosos como el oro y la plata desempeñan desde hace milenios un papel central en este sentido, como activos tangibles que no pueden multiplicarse a voluntad. Esta guía explica cómo surge la inflación, por qué afecta a todos y qué formas de inversión pueden proteger el capital de manera realista.
Por cobertura contra la inflación se entienden las medidas que protegen el propio patrimonio de la pérdida de valor provocada por el aumento de los precios. El efectivo y los saldos en cuenta quedan completamente desprotegidos frente a esta pérdida: si el poder adquisitivo cae, su valor real se reduce en la misma proporción. Los activos tangibles se comportan de otra manera. Están vinculados a bienes reales y, por ello, se desacoplan de la mera masa monetaria. Los metales preciosos en particular se consideran un componente probado, porque se negocian en todo el mundo, se pueden poseer físicamente y no pueden quedar sujetos a una insolvencia.
Es importante tener expectativas realistas: no existe una protección del cien por cien. El oro, la plata, el platino y el paladio fluctúan en precio y no siguen al compás cada oleada de inflación. Sin embargo, a lo largo de periodos prolongados han mantenido su poder adquisitivo de forma notablemente estable, mientras que las monedas fiduciarias, históricamente, han perdido valor una y otra vez. Quien se adentre en este tema debería entender primero cómo funciona realmente la inflación. Las páginas temáticas sobre la revalorización y la previsión para la jubilación ofrecen también una introducción más profunda.
Los precios de los bienes y servicios son dinámicos y cambian constantemente. Cuando se produce un aumento generalizado de los precios durante un periodo prolongado, la ciencia económica habla de inflación. La consecuencia: con 100 euros se puede comprar menos que antes, el dinero vale realmente menos. Este efecto se mide a través de una cesta de alrededor de 750 bienes representativos, que refleja el comportamiento de consumo de una familia media. Dado que esta cesta varía de un país a otro, la tasa de inflación también difiere según la región.
Una inflación moderada, sostenida por la economía, surge típicamente de tres maneras:
Una tasa de inflación baja, de alrededor del 2 por ciento, se considera en Alemania un valor normal y saludable: fomenta la disposición al consumo y un crecimiento económico constante. El problema surge cuando los precios suben claramente más rápido que los salarios. Entonces el patrimonio existente se reduce, la acumulación de nuevo patrimonio se dificulta y la clase media soporta la mayor carga.
Según el ritmo, se distinguen diferentes niveles. La inflación progresiva, con tasas inferiores al cinco por ciento anual, es la norma en los países industrializados. Si el ciclo de precios en alza y salarios que intentan seguirles el ritmo se descontrola, amenaza la hiperinflación: una espiral descendente que se autoacelera y que puede paralizar economías enteras. Ejemplos históricos como Hungría después de 1945 o Zimbabue entre 2006 y 2009 muestran cómo una moneda puede llegar a quedar prácticamente sin valor.
El dinero solo vale lo que se puede comprar con él; los activos tangibles, en cambio, conservan su valor intrínseco a lo largo de generaciones.
Una herramienta central para regular la devaluación del dinero es el tipo de interés oficial. Cuando un banco central reduce el tipo de interés, los bancos pueden endeudarse a un coste más bajo, la masa monetaria en circulación aumenta y la inflación tiende a avivarse. Un tipo de interés más alto encarece los créditos, frena la masa monetaria y así modera la subida de precios. Esta regulación explica por qué las fases de tipos de interés bajos son especialmente delicadas para los ahorradores: si la remuneración de los saldos está por debajo de la tasa de inflación, el dinero pierde valor real, aunque el importe nominal se mantenga igual.
Precisamente en estas fases de tipos bajos, los inversores buscan alternativas que no dependan de la política monetaria de los distintos Estados. Las monedas de inversión y los lingotes de oro son independientes de las decisiones sobre tipos de interés y de las divisas nacionales, una razón por la que los metales preciosos físicos suelen ver aumentar su demanda en tiempos de incertidumbre.
El oro se considera popularmente la cobertura contra la inflación clásica por excelencia. Sin embargo, esta afirmación solo es cierta con una importante salvedad. A corto plazo, el precio del oro a menudo se mueve de forma independiente de la inflación del momento y no compensa de inmediato cada subida de precios. Su verdadera fortaleza reside en su evolución del valor a largo plazo: a lo largo de décadas y siglos, el oro ha conservado su poder adquisitivo, mientras que innumerables monedas fiduciarias han desaparecido.
El motivo es la escasez. El oro no puede multiplicarse a voluntad, se negocia en todo el mundo y goza de una gran confianza como medio universal de conservación de valor. Independientemente de la inflación en un país concreto, mantiene un nivel de precio elevado a escala internacional y puede venderse en cualquier momento. Por ello, el oro es menos una herramienta de compensación a corto plazo que un pilar estable para carteras protegidas frente a la inflación. Quien desee empezar con poco capital encontrará en formatos como el lingote de oro de 1 gramo o el lingote de oro de 10 gramos una forma flexible de ir construyendo reservas paso a paso.
Aviso fiscal
En Alemania, el oro de inversión está exento del IVA conforme al §25c UStG. Las ganancias por la venta de oro físico están libres de impuestos tras un periodo de tenencia de un año. Para los productos de plata, platino y paladio se aplican normas diferentes; este aviso no sustituye un asesoramiento fiscal individual.
Además del oro, otros metales preciosos cobran protagonismo cuando se trata de diversificar en activos tangibles. La plata es considerablemente más económica por gramo y, por ello, más fácil de adquirir en pequeñas cantidades. Es, al mismo tiempo, metal industrial y reserva de valor, lo que provoca mayores fluctuaciones de precio: oportunidad y riesgo a la vez. Formatos de entrada populares son las monedas de plata y los lingotes de plata.
El platino y el paladio se consumen mayoritariamente en la industria, por ejemplo en la fabricación de catalizadores. Sus cotizaciones dependen, por tanto, en gran medida de la coyuntura y del crecimiento económico, y se comportan de forma distinta al oro. Quien desee diversificar ampliamente combina varios metales para compensar las fluctuaciones individuales. Surtidos como las monedas de platino o las monedas de paladio amplían de forma específica una cartera de metales preciosos más allá del oro y la plata.
La cobertura contra la inflación es siempre una cuestión de la cartera en su conjunto. Además de los metales preciosos, se recurre tradicionalmente a otras clases de activos, cada una con sus propias fortalezas y debilidades.
Como activo tangible, las acciones no se ven afectadas directamente por la pérdida de valor del dinero, pero reaccionan con sensibilidad a la evolución de la inflación y a la política de tipos de interés. Una cartera ampliamente diversificada, con valores nacionales e internacionales, puede compensar la inflación a largo plazo, aunque está sujeta a fuertes fluctuaciones de cotización.
Los inmuebles como inversión de capital tienden a beneficiarse del aumento de los precios, pero son poco líquidos y requieren un alto desembolso de capital. La vivienda en propiedad para uso propio, en cambio, apenas ofrece protección frente a la inflación, ya que los gastos corrientes también aumentan.
Los bonos indexados a la inflación vinculan su reembolso a la tasa de encarecimiento, pero, a cambio, suelen ofrecer rentabilidades más bajas. El patrimonio en libretas de ahorro clásicas y depósitos a plazo fijo no protege: en las fases de tipos de interés bajos, la pérdida de valor se produce de forma casi imparable. Por ello, una distribución equilibrada del patrimonio reparte el capital entre varios componentes. Quien desee abordar la acumulación de forma sistemática y en pequeñas cuotas encontrará en los productos de plan de ahorro una entrada práctica; para importes mayores, resultan adecuados los paquetes para inversores agrupados.
La ventaja de los metales preciosos físicos, su valor tangible y palpable, conlleva una responsabilidad: el almacenamiento seguro. En principio, existen tres vías, que también pueden combinarse.
Para la conservación en casa se recomienda contar con accesorios adecuados: las cápsulas para monedas protegen las superficies delicadas de rayaduras y del deslustrado, y las cajas para monedas permiten mantener las colecciones ordenadas. Kettner Edelmetalle envía siempre su mercancía 100 % asegurada y realiza una verificación de autenticidad conforme a la norma ISO, de modo que la procedencia de cada pieza queda documentada.
No existe una única inversión que garantice una protección absoluta. En cambio, lo que ha demostrado funcionar es una combinación bien pensada. A menudo se utiliza como orientación la siguiente estructura:
Para una entrada rápida en el ámbito de los activos tangibles son adecuados tanto los paquetes de protección ante crisis ya compuestos como las monedas de inversión de oro individuales, por ejemplo el Krugerrand, negociado en todo el mundo, o el Maple Leaf. Lo decisivo no es el momento de entrada perfecto, sino un patrimonio resistente a las crisis construido con el tiempo. Las piezas de colección, como las monedas de colección, también pueden formar parte de la mezcla, aunque requieren conocimientos especializados para lograr rápidamente un precio de venta justo en caso necesario.
La cobertura contra la inflación designa todas las medidas que protegen el propio patrimonio de una pérdida de valor provocada por el aumento de los precios. Dado que el efectivo y los saldos en cuenta están expuestos sin protección a la devaluación del dinero, muchos inversores apuestan por activos tangibles como los metales preciosos, las acciones o los inmuebles, cuyo valor no está vinculado en la misma proporción al poder adquisitivo del dinero.
El oro no siempre compensa de inmediato las subidas de precios a corto plazo, pero ha mantenido su poder adquisitivo de forma notablemente estable durante periodos prolongados. Como metal precioso escaso y negociado en todo el mundo, se considera por ello el ancla a largo plazo de una cartera protegida frente a la inflación, más que un instrumento de compensación a corto plazo.
Una tasa de inflación anual de alrededor del 2 por ciento se considera en Alemania un valor normal y saludable. Fomenta la disposición al consumo y apoya el crecimiento económico. Solo las tasas claramente más altas, en las que los precios suben más rápido que los salarios, se consideran problemáticas.
Sí, como complemento para la diversificación. La plata es más económica y, por tanto, más fácil de adquirir en pequeñas cantidades, pero fluctúa con más intensidad. El platino y el paladio son principalmente metales industriales y dependen de la coyuntura económica. La combinación de varios metales preciosos puede compensar fluctuaciones de precio individuales.
Ambos son activos tangibles y no se ven afectados directamente por la pérdida de valor del dinero. Sin embargo, las acciones reaccionan con sensibilidad a los movimientos de los tipos de interés y de la inflación, mientras que los inmuebles son poco líquidos y requieren mucho capital. Lo más eficaz es una cartera ampliamente diversificada que combine metales preciosos, patrimonio productivo y, en su caso, inmuebles.
No. Si la remuneración de una libreta de ahorro o de un depósito a plazo fijo está por debajo de la tasa de inflación, el saldo pierde valor real, aunque el importe nominal se mantenga igual. En las fases de tipos de interés bajos, esta pérdida de valor se produce de forma casi imparable, por lo que resulta aconsejable complementar con activos tangibles.
¿Desea mantenerse informado sobre novedades de productos, noticias financieras interesantes y ofertas exclusivas? Regístrese aquí para recibir el boletín gratuito de Kettner Edelmetalle.
Al introducir su dirección de correo electrónico y hacer clic en el botón «Enviar», usted otorga la siguiente declaración de consentimiento: «Acepto ser informado por correo electrónico sobre novedades de productos, noticias financieras interesantes y ofertas especiales exclusivas, y por ello consiento el tratamiento de mi dirección de correo electrónico con el fin de enviarme el boletín informativo. Puedo revocar este consentimiento en cualquier momento y sin indicar los motivos, con efecto de futuro. La licitud del tratamiento realizado hasta la revocación no se verá afectada en caso de revocación.»