




Las noticias se están cargando…
- Kettner Edelmetalle
 Revista
- Mehrere Käufe, ein Teilverkauf: Welche Barren gelten als verkauft – und wie die Haltefrist nachgewiesen wird
Mehrere Käufe, ein Teilverkauf: Welche Barren gelten als verkauft – und wie die Haltefrist nachgewiesen wird
Wer über Jahre in Tranchen kauft, hält irgendwann keinen einzelnen Barren mehr, sondern einen Bestand mit vielen Anschaffungsdaten. Verkauft man davon nur einen Teil, entscheidet eine unscheinbare Frage über die Steuerlast: Welche Stücke gelten eigentlich als veräußert? Die Antwort steht nicht so eindeutig im Gesetz, wie viele Anleger vermuten – und genau deshalb lohnt es sich, die eigene Zuordnung sauber zu dokumentieren, bevor der erste Teilverkauf ansteht.
Das Grundproblem: ein Bestand, viele Anschaffungszeitpunkte
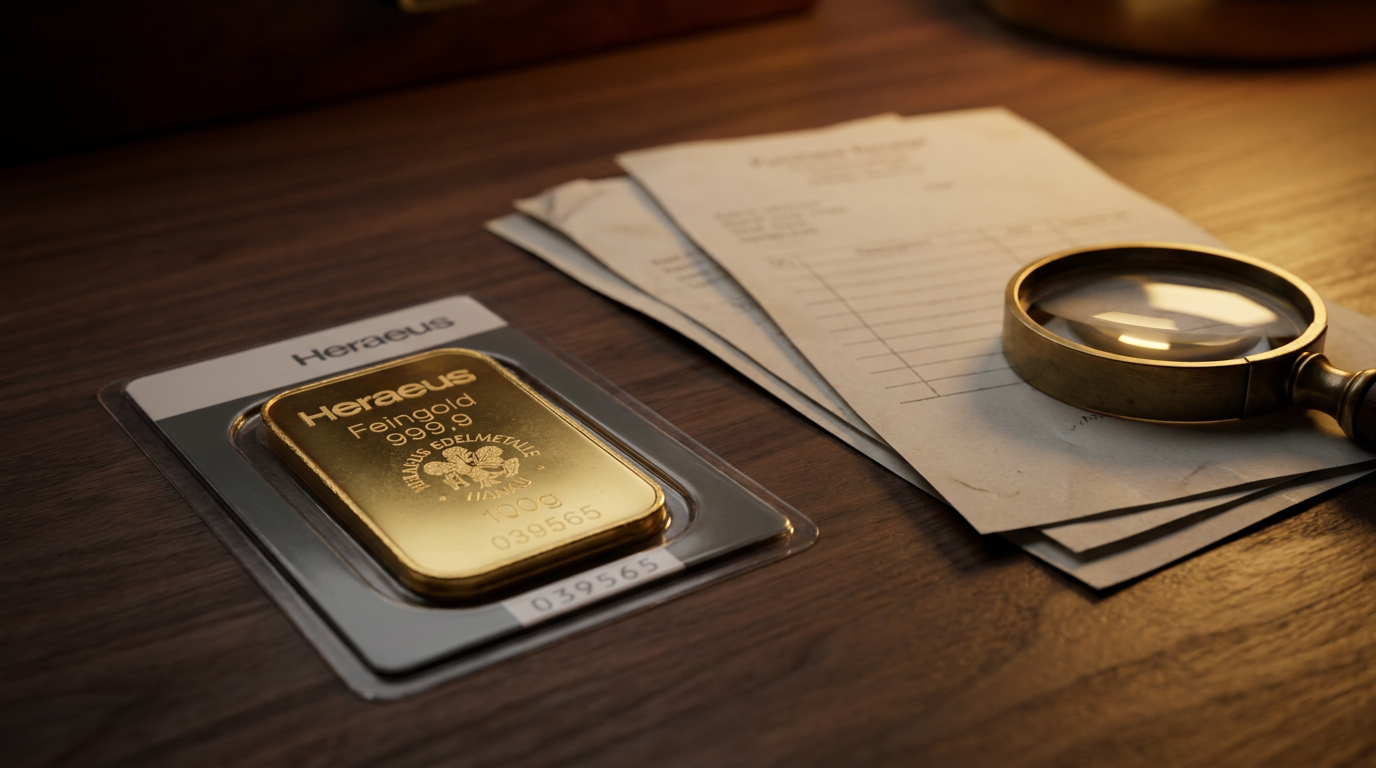
Stellen Sie sich einen typischen Fall vor. Ein Anleger kauft 2019 zwei 100-Gramm-Goldbarren, 2023 kommen drei weitere dazu, 2026 noch einmal zwei. Sieben gleichartige Barren, drei Anschaffungszeitpunkte, drei verschiedene Einstandspreise. Jetzt möchte er drei Barren verkaufen, weil eine größere Anschaffung ansteht.
Steuerlich sind das drei getrennte Vorgänge. Für jeden einzelnen Barren muss geklärt werden, wann er angeschafft wurde und was er gekostet hat. Denn der Verkauf von physischem Gold und Silber aus dem Privatvermögen ist ein privates Veräußerungsgeschäft nach § 23 Absatz 1 Nummer 2 des Einkommensteuergesetzes. Liegen zwischen Anschaffung und Veräußerung mehr als zwölf Monate, bleibt der Gewinn steuerfrei. Liegen weniger als zwölf Monate dazwischen, ist der Gewinn grundsätzlich steuerpflichtig.
Bei einem einzigen Kauf ist das trivial. Bei einem über Jahre aufgebauten Bestand nicht mehr. Die Barren sehen identisch aus, sie liegen im selben Tresor, und die Rechnungen weisen in vielen Fällen keine Seriennummer aus. Wer hier nicht vorgesorgt hat, überlässt die Zuordnung im Zweifel dem Finanzamt – und gibt damit die Kontrolle über ein Ergebnis ab, das je nach Bestandsstruktur günstig oder teuer ausfallen kann.
Warum die Frage überhaupt Geld kostet
Solange alle Stücke die Einjahresfrist überschritten haben, ist die Zuordnung steuerlich folgenlos: Der Gewinn ist in jedem Fall steuerfrei, unabhängig davon, welcher Barren rechnerisch das Haus verlässt. Relevant wird die Frage in genau zwei Konstellationen:
- Gemischter Bestand: Ein Teil der Stücke ist älter als ein Jahr, ein anderer Teil jünger. Hier entscheidet die Zuordnung darüber, ob überhaupt ein steuerpflichtiger Vorgang entsteht.
- Alle Stücke innerhalb der Frist: Dann ist jeder Verkauf steuerpflichtig, aber die Höhe des Gewinns hängt vom jeweiligen Einstandspreis ab – und damit von der Zuordnung.
Für Sparplan-Käufer und alle, die in kleinen Schritten aufbauen, ist der erste Fall der Regelfall. Jeder Monat bringt eine neue Tranche, und der Bestand besteht dauerhaft aus alten, steuerfreien und jungen, noch fristbehafteten Stücken.
Cargando gráfico
Was das Gesetz wirklich vorschreibt – und was nicht
Hier lohnt der Blick in den Gesetzestext, weil sich um dieses Thema viele Halbwahrheiten ranken. § 23 Absatz 1 Nummer 2 EStG regelt die Veräußerung „anderer Wirtschaftsgüter" und enthält in Satz 3 eine ausdrückliche Verbrauchsfolgeregelung. Diese lautet sinngemäß: Bei Anschaffung und Veräußerung mehrerer gleichartiger Fremdwährungsbeträge ist zu unterstellen, dass die zuerst angeschafften Beträge zuerst veräußert wurden.
Der entscheidende Punkt: Diese gesetzliche FIFO-Fiktion ist auf Fremdwährungsbeträge beschränkt. Edelmetalle werden dort nicht genannt. Auch die bekannte FIFO-Vorschrift für Wertpapiere in § 20 Absatz 4 Satz 7 EStG greift nicht: Sie betrifft Einkünfte aus Kapitalvermögen. Physisches Gold ist aber gerade kein Kapitalanlagegut im Sinne dieser Vorschrift, sondern ein „anderes Wirtschaftsgut" nach § 23 EStG.
Für physische Edelmetalle gibt es keine gesetzlich angeordnete Verbrauchsfolge. Maßgeblich ist grundsätzlich das konkret veräußerte Stück – vorausgesetzt, es lässt sich einem konkreten Anschaffungsvorgang zuordnen.
Wo FIFO trotzdem ins Spiel kommt
Warum halten sich FIFO-Aussagen dann so hartnäckig? Weil sie in der Praxis oft das Ergebnis sind, nicht die Rechtsgrundlage. Wenn ein Steuerpflichtiger nicht darlegen kann, welches Stück er verkauft hat, bleibt der Finanzverwaltung nur die Schätzung nach § 162 der Abgabenordnung – und dabei liegt die Annahme nahe, dass zuerst gekaufte Ware auch zuerst wieder verkauft wurde. Eine bundeseinheitliche Verwaltungsanweisung, die FIFO für physische Edelmetalle ausdrücklich anordnet, ist allerdings nicht ersichtlich. FIFO ist hier also eher ein Behelf bei fehlendem Nachweis als eine zwingende Rechtsfolge, und wie das zuständige Finanzamt im Einzelfall verfährt, lässt sich nicht pauschal vorhersagen.
Für Anleger folgt daraus eine klare Handlungsanweisung: Wer die Einzelzuordnung sauber belegen kann, muss sich auf keine Verbrauchsfolgefiktion einlassen. Wer sie nicht belegen kann, sollte damit rechnen, dass die ältesten Stücke als verkauft gelten. Interessanterweise ist FIFO bei Edelmetallen häufig sogar die für den Anleger günstige Annahme – nämlich immer dann, wenn die ältesten Stücke die Einjahresfrist bereits hinter sich haben. Nachteilig wird FIFO dagegen, wenn ein steuerpflichtiger Verkauf ohnehin feststeht und die ältesten Tranchen die höchsten Buchgewinne tragen.
Einzelzuordnung: der sauberste Weg
Anders als bei Buchgeld oder Fondsanteilen ist physisches Edelmetall keine bloße Rechengröße. Ein Barren ist ein körperlicher Gegenstand, der sich – zumindest theoretisch – individualisieren lässt. Genau darauf stützt sich die Einzelzuordnung. Drei Merkmale tragen sie:
- Die Rechnung mit Datum, Produktbezeichnung, Gewicht, Feinheit, Stückzahl und Preis. Sie ist der Anker für Anschaffungszeitpunkt und Anschaffungskosten.
- Die Seriennummer beziehungsweise die individuelle Kennzeichnung des Stücks. Bei Barren in Blisterverpackung ist sie in der Regel aufgeprägt, bei größeren Gussbarren eingeschlagen und meist zusätzlich auf dem beiliegenden Zertifikat vermerkt.
- Der Lagerort, also die nachvollziehbare räumliche Trennung von Tranchen – etwa getrennte Kassetten, Fächer oder Schließfächer, oder bei Verwahrlösungen die getrennte Buchung im Bestandsauszug.
Je mehr dieser drei Merkmale zusammenpassen, desto belastbarer ist die Zuordnung. Die stärkste Kombination ist eine Rechnung, auf der die Seriennummer der gelieferten Stücke ausgewiesen ist – dann ist die Verbindung zwischen Beleg und Ware lückenlos.
Wo die Einzelzuordnung an Grenzen stößt
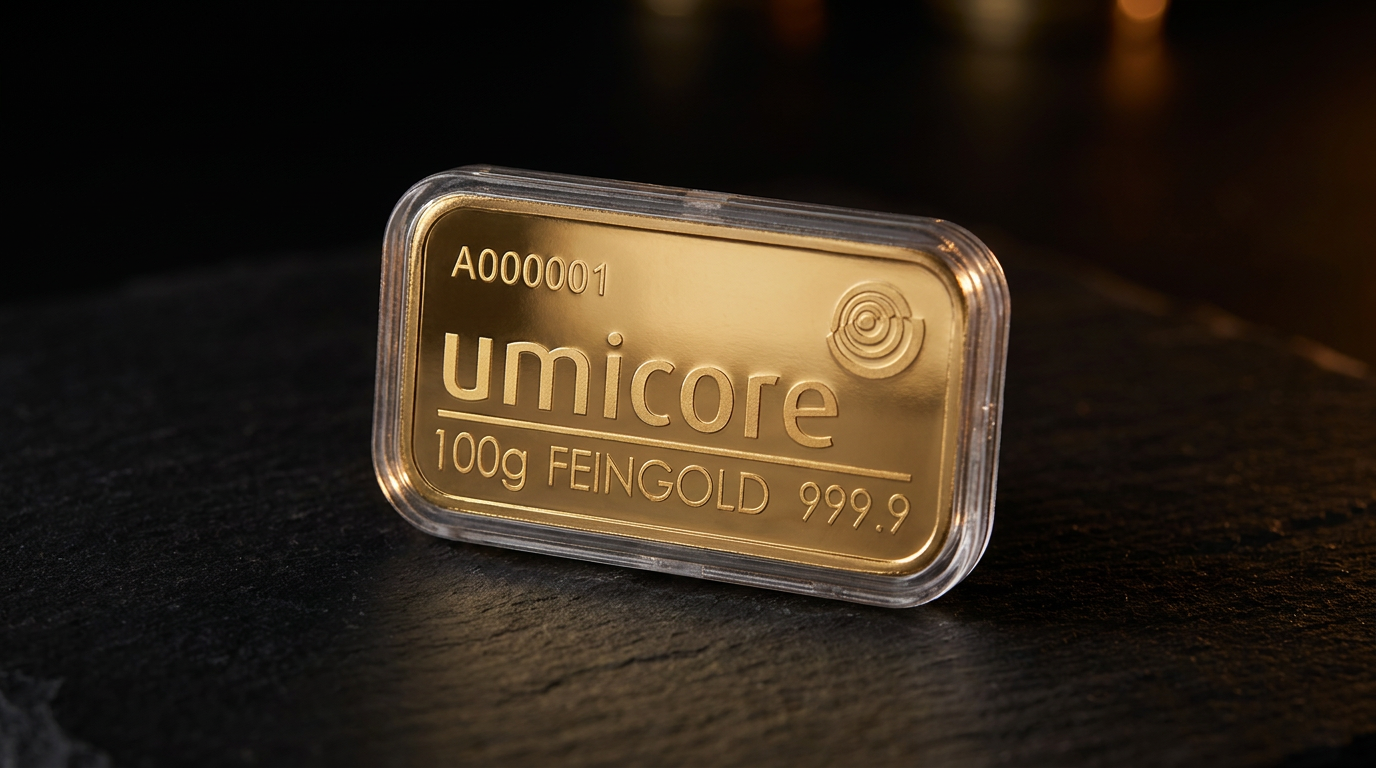
Nicht jedes Produkt lässt sich individualisieren. Anlagemünzen tragen keine Seriennummer – ein Maple Leaf des Jahrgangs 2024 ist von einem zweiten Maple Leaf desselben Jahrgangs nicht zu unterscheiden. Auch viele Kleinbarren werden ohne dokumentierte Nummer geliefert, und selbst wenn eine Nummer aufgeprägt ist, weist sie nicht jeder Händler auf der Rechnung aus.
In diesen Fällen bleiben zwei Behelfe. Erstens der Jahrgang: Eine Münze des Jahrgangs 2019 kann schwerlich 2023 angeschafft worden sein, wenn Sie 2023 nachweislich nur Prägungen des laufenden Jahres gekauft haben. Zweitens die physische Trennung, die Sie selbst herstellen und dokumentieren: eine Tube pro Kauf, beschriftete Kassetten, ein Bestandsverzeichnis mit Zuordnung. Das ist kein amtliches Verfahren, aber es macht Ihre Darstellung plausibel – und Plausibilität ist im Besteuerungsverfahren viel wert.
Wer beim Aufbau bewusst auf identifizierbare Produkte setzt, erleichtert sich diese Arbeit erheblich. Ein Blick in die Kategorien Goldbarren und Silber zeigt, wie unterschiedlich Produkte in dieser Hinsicht aufgestellt sind: Blisterbarren mit Nummer auf der einen Seite, klassische Bullionmünzen ohne jedes Unterscheidungsmerkmal auf der anderen.
Cargando productos…
Rechenbeispiel: drei Tranchen, ein Teilverkauf
Wie stark die Zuordnung durchschlägt, zeigt ein vereinfachtes Beispiel. Ein Anleger hält sieben 100-Gramm-Goldbarren aus drei Käufen und verkauft im Oktober 2026 drei Stück. Alle Preise sind gerundete Rechengrößen zur Veranschaulichung des Mechanismus – sie sind weder tagesaktuelle Kurse noch eine Aussage über die künftige Preisentwicklung.
| Tranche | Kaufdatum | Stück | Einstand je Barren | Status im Oktober 2026 |
|---|---|---|---|---|
| A | März 2019 | 2 | 3.900 Euro | Frist abgelaufen |
| B | Juni 2023 | 3 | 5.900 Euro | Frist abgelaufen |
| C | Mai 2026 | 2 | 12.400 Euro | innerhalb der Jahresfrist |
Verkauft werden drei Barren zu je 13.000 Euro, also für 39.000 Euro. Jetzt kommt es darauf an, welche drei Barren als veräußert gelten:
| Zuordnung | Verkaufte Stücke | Steuerpflichtiger Gewinn |
|---|---|---|
| FIFO (älteste zuerst) | 2 aus Tranche A, 1 aus Tranche B | 0 Euro – alle Stücke außerhalb der Frist |
| Einzelzuordnung auf Tranche C | 2 aus Tranche C, 1 aus Tranche B | 1.200 Euro – zwei Stücke innerhalb der Frist |
| Keine Zuordnung möglich | Schätzung der Finanzverwaltung, häufig nach FIFO | abhängig von der unterstellten Reihenfolge |
Der Unterschied ist im Beispiel deutlich: Im ersten Fall entsteht kein steuerpflichtiger Vorgang, im zweiten ein Gewinn von 1.200 Euro – der zudem über der weiter unten erläuterten Freigrenze von 1.000 Euro liegt und deshalb in voller Höhe zu versteuern wäre. Das Beispiel macht zwei Dinge deutlich. Erstens: Die naheliegende Reihenfolge – zuerst die ältesten Stücke abgeben – ist bei Edelmetallen steuerlich meist die vorteilhafte, weil sie fristfreie Ware zuerst mobilisiert. Zweitens: Wer den jüngsten Kauf zuerst verkauft, obwohl ältere Stücke im Bestand liegen, handelt sich ohne Not einen steuerpflichtigen Vorgang ein. Die eigentliche Kunst besteht nicht darin, FIFO zu umgehen, sondern darin, den Verkauf bewusst aus den fristfreien Tranchen zu bedienen und das auch belegen zu können.
Freigrenze, Jahresbetrachtung und Verlustverrechnung
Ergibt sich aus dem Teilverkauf ein steuerpflichtiger Gewinn, ist er damit noch nicht automatisch zu versteuern. § 23 Absatz 3 Satz 5 EStG sieht vor, dass Gewinne steuerfrei bleiben, wenn der im Kalenderjahr erzielte Gesamtgewinn aus privaten Veräußerungsgeschäften weniger als 1.000 Euro beträgt. Diese Grenze wurde mit dem Wachstumschancengesetz mit Wirkung ab dem Veranlagungszeitraum 2024 von 600 auf 1.000 Euro angehoben.
Drei Details werden dabei regelmäßig übersehen:
- Es handelt sich um eine Freigrenze, nicht um einen Freibetrag. Bei 999 Euro Gewinn fällt keine Steuer an, bei 1.000 Euro ist der volle Betrag steuerpflichtig – nicht nur der übersteigende Teil.
- Die Grenze gilt pro Person und pro Kalenderjahr und umfasst alle privaten Veräußerungsgeschäfte des Jahres, also etwa auch Gewinne aus dem Verkauf von Kryptowerten oder Sammlungsstücken.
- Verluste aus privaten Veräußerungsgeschäften sind nur mit Gewinnen derselben Einkunftsart verrechenbar – im selben Jahr, im Wege des Rücktrags oder in Folgejahren. Eine Verrechnung mit Arbeitslohn oder Kapitalerträgen ist ausgeschlossen.
Aus der Jahresbetrachtung ergibt sich ein praktischer Hebel: Wer einen größeren Teilverkauf ohnehin plant und dabei nicht alle Stücke fristfrei sind, kann prüfen, ob eine Aufteilung über zwei Kalenderjahre oder ein Aufschub um wenige Wochen bis zum Fristablauf sinnvoll ist. Wie die Meldung im Formular anschließend aussieht, beschreibt der Beitrag Goldverkauf in der Steuererklärung: Anlage SO richtig ausfüllen. Die Grundlagen der Einjahresfrist sind in Gold steuerfrei verkaufen: die Spekulationsfrist ausführlich dargestellt.
Die Dokumentation, die im Zweifel trägt
Die Nachweisführung liegt beim Steuerpflichtigen. Das klingt streng, ist in der Praxis aber gut beherrschbar, wenn man die Unterlagen von Anfang an mitführt statt sie später zu suchen. Eine belastbare Ablage besteht aus:
- Kaufrechnungen im Original, digital gesichert, chronologisch abgelegt – mindestens so lange, bis alle Stücke der jeweiligen Tranche verkauft sind.
- Zahlungsnachweisen, also Kontoauszug oder Überweisungsbeleg. Sie stützen den Anschaffungszeitpunkt zusätzlich, wenn die Rechnung angezweifelt wird.
- Lieferscheinen und Zertifikaten mit Seriennummer, sofern vorhanden.
- Einem eigenen Bestandsverzeichnis: eine simple Tabelle mit Datum, Produkt, Stückzahl, Seriennummer, Einstandspreis, Lagerort und – nach dem Verkauf – Abgangsdatum und Verkaufspreis.
- Verkaufsabrechnungen des Ankäufers, die Produkt, Gewicht und Preis ausweisen.
Für die Verkaufsseite empfiehlt sich ein zusätzlicher Schritt: Halten Sie in der Verkaufsanfrage oder im Begleitschreiben fest, welche konkreten Stücke Sie abgeben – mit Seriennummer oder Jahrgang. Diese Angabe ist keine Formalie, sondern die Erklärung Ihrer Verbrauchsfolge. Sie sollte vor dem Verkauf feststehen, nicht erst rückwirkend bei der Erstellung der Steuererklärung entstehen.
Nicht belastbar: Kursierende Ratschläge wie das Fotografieren eines Barrens auf einer aktuellen Tageszeitung ersetzen keinen Anschaffungsnachweis. Ein solches Foto belegt allenfalls, dass das Stück zu einem bestimmten Zeitpunkt existierte – nicht, wann und zu welchem Preis Sie es erworben haben. Rechnung und Zahlungsnachweis bleiben die tragenden Belege.
Weichen, die schon beim Kauf gestellt werden
Die Zuordnungsfrage entsteht beim Verkauf, entschieden wird sie faktisch beim Kauf. Vier Punkte lohnen deshalb die Überlegung, bevor die nächste Tranche geordert wird:
Stückelung
Ein einziger 1-Kilo-Barren lässt sich nicht teilweise verkaufen. Wer Liquiditätsbedarf in Etappen erwartet, fährt mit mehreren kleineren Einheiten flexibler – und kann gezielt die fristfreien Stücke abgeben. Der Preis dafür ist ein höheres Aufgeld pro Gramm. Diese Abwägung zwischen Kosteneffizienz und Teilbarkeit ist eine der wichtigsten Entscheidungen beim Bestandsaufbau. Wie fein sich das treiben lässt, zeigen Formate wie der 1-Gramm-Silberbarren oder die Kategorie 1-Gramm-Goldbarren.
Produktwahl
Barren mit dokumentierter Seriennummer erleichtern die Einzelzuordnung, Anlagemünzen erschweren sie. Wer ohnehin überwiegend Münzen hält, sollte zumindest auf Jahrgangsdisziplin achten und Käufe nicht vermischen – zum Beispiel indem jede Tranche in einer eigenen Tube bleibt.
Trennung von Tranchen
Wer alte und junge Ware räumlich trennt, hat beim Verkauf keinen Zweifel, welches Stück er in die Hand nimmt. Zwei Kassetten oder zwei Schließfächer genügen. Bei verwahrten Beständen erfüllt ein getrennt geführter Bestandsauszug denselben Zweck.
Verkaufsreihenfolge vorab festlegen
Notieren Sie im Bestandsverzeichnis eine geplante Abgabereihenfolge – üblicherweise: fristfreie Tranchen zuerst, innerhalb dieser die mit dem höchsten Einstandspreis. Das ist keine Steuergestaltung, sondern schlicht eine geordnete Bestandsführung. Und sie verhindert den häufigsten Fehler: aus Bequemlichkeit den obenauf liegenden Barren zu verkaufen, der zufällig der jüngste ist.
Cargando gráfico
Sonderfälle, die regelmäßig Fragen aufwerfen
Geerbte oder geschenkte Bestände
Bei unentgeltlichem Erwerb wird dem Erwerber die Anschaffung durch den Rechtsvorgänger zugerechnet. Praktisch heißt das: Hat der Erblasser den Barren zehn Jahre gehalten, ist die Einjahresfrist auch für den Erben längst abgelaufen. Fehlen die Originalbelege, hilft alles, was den Zeitpunkt beim Vorbesitzer plausibel macht – Nachlassverzeichnis, Schließfachvertrag, alte Kontoauszüge. Wo sich gar nichts rekonstruieren lässt, ist die pragmatische Lösung, ein Jahr ab dem eigenen Zugriff verstreichen zu lassen.
Sparpläne mit vielen Kleintranchen
Bei monatlichen Käufen entstehen schnell dutzende Anschaffungszeitpunkte. Die Einzelzuordnung ist hier theoretisch möglich, praktisch aber aufwendig. Sinnvoller ist eine tabellarische Tranchenliste, die Kaufdatum, Menge und Preis fortschreibt – im Ergebnis eine selbst geführte FIFO-Rechnung. Da bei Sparplänen die ältesten Tranchen zwangsläufig zuerst fristfrei werden, deckt sich diese Reihenfolge in aller Regel mit dem steuerlich günstigen Vorgehen.
Umtausch, Tausch und Materialwechsel
Auch ein Tausch ist eine Veräußerung. Wer Silber gegen Gold tauscht, verkauft steuerlich Silber und kauft Gold – mit neuer Frist für das erhaltene Metall. Das gilt ebenso für den Umtausch von Barren in Münzen oder umgekehrt. Ein solcher Vorgang setzt die Uhr für das neu erhaltene Stück in jedem Fall neu.
Verwahrung außerhalb der eigenen vier Wände
Bei Lagerlösungen kommt es darauf an, ob Ihnen konkrete, individualisierte Stücke zugeordnet sind oder ob Sie lediglich einen Anspruch auf Metall gleicher Art und Güte haben. Nur im ersten Fall ist eine Einzelzuordnung überhaupt darstellbar. Prüfen Sie deshalb, ob Ihr Bestandsauszug Seriennummern oder wenigstens getrennte Zugangsbuchungen ausweist.
Was Anleger konkret tun sollten
Zusammengefasst lässt sich die Materie auf wenige Handgriffe reduzieren, die keine Steuerkenntnisse erfordern, sondern nur Disziplin:
- Ein Bestandsverzeichnis anlegen, das jede Tranche mit Datum, Preis, Stückzahl und – wo vorhanden – Seriennummer erfasst.
- Rechnungen und Zahlungsnachweise digital und physisch sichern, bis die zugehörigen Stücke veräußert sind.
- Tranchen räumlich oder wenigstens organisatorisch trennen, damit Ware und Beleg zusammenbleiben.
- Vor jedem Teilverkauf prüfen, welche Stücke die Einjahresfrist bereits überschritten haben, und den Verkauf daraus bedienen.
- Die abgegebenen Stücke im Verkaufsvorgang benennen und die Abrechnung zum Bestandsverzeichnis nehmen.
- Bei größeren Beträgen oder unklaren Konstellationen den Steuerberater einbeziehen, bevor der Verkauf ausgeführt wird.
Hinweis: Dieser Beitrag gibt einen allgemeinen Überblick zum Stand der Recherche und ersetzt keine steuerliche Beratung im Einzelfall. Die Beurteilung einer konkreten Verbrauchsfolge hängt von den Umständen des Einzelfalls und der Auffassung des zuständigen Finanzamts ab. Kettner Edelmetalle ist ein Online-Händler für Edelmetalle und erbringt keine Steuerberatung.
Häufige Fragen zum Teilverkauf und zur Verbrauchsfolge
Gilt beim Verkauf von physischem Gold zwingend das FIFO-Prinzip?
Nein. § 23 Absatz 1 Nummer 2 Satz 3 EStG ordnet die First-in-first-out-Betrachtung ausdrücklich nur für gleichartige Fremdwährungsbeträge an. Für physische Edelmetalle existiert keine entsprechende gesetzliche Fiktion. Maßgeblich ist grundsätzlich das konkret veräußerte Stück. Lässt sich dieses nicht zuordnen, bleibt der Finanzverwaltung nur eine Schätzung – und die folgt in der Praxis häufig der FIFO-Reihenfolge.
Wie weise ich nach, dass ein verkaufter Barren älter als ein Jahr ist?
Über die Kaufrechnung mit Datum, ergänzt um den Zahlungsnachweis. Ideal ist eine Rechnung, die die Seriennummer des gelieferten Stücks ausweist, weil sie Beleg und Ware eindeutig verbindet. Fehlt die Nummer, stützen Jahrgang, getrennte Lagerung und ein fortlaufend geführtes Bestandsverzeichnis die Darstellung.
Was passiert, wenn ich gar keine Belege mehr habe?
Dann tragen Sie das Risiko, dass der Anschaffungszeitpunkt nicht anerkannt wird. In der Praxis wird das relevant, wenn andere Unterlagen – etwa Kontobewegungen – auf einen Kauf innerhalb der letzten zwölf Monate hindeuten. Wo sich nichts belegen lässt, ist der ruhige Weg, das Stück schlicht länger zu halten: Nach zwölf Monaten ab dem nachweisbaren eigenen Besitz stellt sich die Frage nicht mehr.
Zählt der Kauftag oder der Liefertag für den Fristbeginn?
Entscheidend ist das schuldrechtliche Verpflichtungsgeschäft, also in aller Regel der Tag des verbindlichen Kaufvertrags – bei Online-Bestellungen das Bestelldatum beziehungsweise die Auftragsbestätigung. Da zwischen Bestellung und Lieferung nur Tage liegen, spielt die Abgrenzung selten eine Rolle. Wer knapp an der Jahresgrenze verkauft, sollte den Puffer trotzdem großzügig bemessen.
Kann ich frei wählen, welche Tranche ich verkaufe?
Sie können frei wählen, welche physischen Stücke Sie tatsächlich abgeben – das ist eine Frage Ihres Eigentums, nicht des Steuerrechts. Steuerlich anerkannt wird diese Wahl aber nur, soweit sie nachvollziehbar dokumentiert ist. Eine nachträgliche Behauptung ohne Beleg trägt nicht.
Wie hoch ist die Freigrenze für private Veräußerungsgeschäfte aktuell?
Sie liegt seit dem Veranlagungszeitraum 2024 bei 1.000 Euro pro Person und Kalenderjahr; zuvor waren es 600 Euro. Es handelt sich um eine Freigrenze: Wird sie erreicht oder überschritten, ist der gesamte Gewinn steuerpflichtig, nicht nur der übersteigende Teil. In die Berechnung fließen alle privaten Veräußerungsgeschäfte des Jahres ein.
Gelten für Silber, Platin und Palladium dieselben Regeln?
Ja, einkommensteuerlich werden alle physischen Edelmetalle als „andere Wirtschaftsgüter" nach § 23 EStG behandelt. Unterschiede gibt es bei der Umsatzsteuer: Anlagegold ist von der Umsatzsteuer befreit, Silber, Platin und Palladium sind es nicht. Für die Frage der Verbrauchsfolge und der Haltefrist macht das Metall dagegen keinen Unterschied.
Muss ich einen steuerfreien Verkauf in der Steuererklärung angeben?
Nach Ablauf der Einjahresfrist entsteht kein steuerpflichtiges privates Veräußerungsgeschäft, der Vorgang ist dann grundsätzlich nicht erklärungspflichtig. Es empfiehlt sich dennoch, die Unterlagen aufzubewahren – falls das Finanzamt Kontobewegungen zum Anlass für Rückfragen nimmt.
Webinario gratuito en directo
Llega el euro digital
Lo que significa para sus ahorros y cómo prepararse ahora.
00Días00h00min.00seg.
 DieterBohlen
 ErnstWolff
 Prof. Dr.Werner
 Tom-OliverRegenauer
 JochenStaiger
 GeraldGrosz
Reserve ahora su plaza gratuita100 % gratis · en directo en su navegador, sin instalación
Artículos similares
30.06.2026
 14 min.
Edelmetalle vererben: Erbschaftssteuer, Nachweis und Übergabe von Gold und Silber
Wie Gold und Silber im Erbfall behandelt werden: Erbschaftssteuer-Freibeträge, Nachweis von Bestand und Anschaffung, die Rolle der Spekulationsfrist beim späteren Verkauf und wie sich physische Edelm…
13.10.2026
17 min.20 Franken Gold Helvetia: Der Vorgänger des Vreneli mit dem Helvetiakopf (1883 bis 1896)
Vor dem Vreneli lief der Helvetiakopf: 20 Franken, 900er Gold, 5,8065 Gramm Feingold, geprägt von 1883 bis 1896. Der Ratgeber ordnet Jahrgänge, Auflagen und Erhaltungen ein, erklärt den Unterschied z…
13.10.2026
15 min.Silbermünzen mit Kristall und Figuren-Beigabe: Was Kleinstauflagen von 100 Stück wirklich bedeuten
Schutzengel mit Bergkristallfigur, Kristall-Delfin, Schmetterling, Lebensbaum: Feinsilberunzen mit Teilvergoldung, Kristallmotiv und beigelegtem Objekt – bei Auflagen von nur 100 Stück. Der Beitrag z…
13.10.2026
20 min.Gold und Silber versichert versenden: Verpackung, Wertgrenzen und der sichere Weg zum Ankauf
Edelmetalle zählen bei Paketdiensten zu einer eigenen Wertgüterklasse mit engen Grenzen — eine hohe Versicherungssumme allein schützt nicht. Der Ratgeber zeigt Schritt für Schritt, wie Barren und Mün…
13.10.2026
19 min.Wie viel Platz braucht Silber? Gewicht, Volumen und Statik bei größeren Beständen
Silber ist im Verhältnis zum Wert das sperrigste Anlagemetall. Der Beitrag rechnet konkret nach: Was wiegen 100 Unzen, eine Masterbox oder zehn Kilobarren, wie viel Tresorvolumen kosten sie, welche T…
13.10.2026
19 min.Osmium als Sachanlage: Was das angekündigte Ende der Kristallisation zum 31.12.2026 wirklich bedeutet
Die Osmium-Institute bewerben das Ende der Kristallisation zum 31.12.2026 als historischen Knappheitsmoment. Der Beitrag ordnet ein: kein Börsenpreis, kein Good-Delivery-Standard, kein verbindlicher …
02.10.2026
19 min.Kleine Goldbarren mit 10, 20 und 50 Gramm: Wo der Aufgeld-Kompromiss wirklich liegt
Unterhalb von 100 Gramm entscheidet die Stückelung über Aufgeld und Flexibilität. Der Beitrag rechnet die Aufgeldstaffel von 1 bis 1.000 Gramm durch, zeigt den Kipppunkt gegenüber dem 100-Gramm-Barre…
17.09.2026
14 min.Wie anonym ist der Goldkauf wirklich? Legitimation, gespeicherte Daten und die häufigsten Irrtümer
Bis 2.000 Euro bar, danach Legitimation: Was das Geldwäschegesetz beim Goldkauf verlangt, welche Daten ein Händler fünf Jahre aufbewahrt, warum kein Kauf ans Finanzamt gemeldet wird und welche Legend…
07.09.2026
22 min.Herkunftsnachweis und Bestandsdokumentation: Welche Belege bei Gold und Silber wirklich zählen
Beim Ankauf, im Schadenfall, im Erbfall und gegenüber dem Finanzamt entscheidet die Dokumentation über das Ergebnis. Welche Belege bei Gold und Silber wirklich zählen, wie eine belastbare Bestandslis…
13.10.2026
19 min.Woher kommt das Zentralbank-Gold? Direktkäufe bei heimischen Minen, Doré-Barren und die Rolle Londons
Notenbanken kauften im zweiten Quartal 2026 netto rund 289 Tonnen Gold – Rekord für ein zweites Quartal. Doch woher stammen diese Mengen? Immer mehr Zentralbanken kaufen Doré direkt bei heimischen Mi…
11.08.2026
20 min.Welche Goldmünze kaufen? Krügerrand, Maple Leaf, Philharmoniker und American Eagle im Direktvergleich
Alle vier Klassiker enthalten eine Unze Gold, kosten aber unterschiedlich viel. Der Direktvergleich zu Feingehalt, Aufgeld, Kratzempfindlichkeit, Stückelungen und Wiederverkäuflichkeit führt Einsteig…
22.01.2022
7 min.Ankauf von Edelmetallen – Unser Service für Sie
Goldbarren, Goldmünzen oder Silber verkaufen? So läuft der Ankauf von Edelmetallen ab: minutengenauer Preis, vier klare Schritte und sicherer Versand.
17.09.2026
18 min.Lastenausgleich und Vermögensabgabe: Was 1952 wirklich galt – und wo Gold und Silber heute stehen
Fünfzig Prozent Abgabe klingt dramatisch – gezahlt wurde aber in Raten über dreißig Jahre. Was das Lastenausgleichsgesetz von 1952 wirklich regelte, warum vor allem Hausbesitzer betroffen waren, welc…

30.06.2026
11 min.Krisenvorsorge mit Edelmetallen: Wie ein gestaffeltes physisches Depot aufgebaut wird
Praxisleitfaden für ein krisenfestes Edelmetall-Depot: die richtige Mischung aus Gold und Silber, kleine Stückelungen für Teilbarkeit, sichere Lagerung und der gestaffelte Aufbau vom Einsteigerpaket …
09.09.2026
16 min.Ist Gold pfändbar? Was bei Zwangsvollstreckung, Insolvenz und Gerichtsvollzieher gilt
Anders als beim Bürgergeld gibt es in der Zwangsvollstreckung keine Schonvermögensgrenze für Edelmetalle. Münzen und Barren sind pfändbares Vermögen. Der Beitrag erklärt verständlich, was der Gericht…
15.09.2026
17 min.Kratzer, Dellen und Fingerabdrücke: Was Beschädigungen beim Ankauf von Münzen und Barren wirklich kosten
Beim Rückkauf entscheidet nicht nur der Kurs, sondern der Zustand. Der Beitrag zeigt anhand typischer Schadensbilder, wann ein Abschlag droht, wann nur der Metallwert bleibt – und was viele schon bei…
02.10.2026
23 min.Fehlprägungen erkennen und bewerten: Wann ein Prägefehler Sammlerwert hat – und wann nur Metallwert
Vierstellige Preise für fehlerhafte Münzen sind die Ausnahme, nicht die Regel. Der Ratgeber sortiert die Fehlertypen von Zainende bis Lichtenrader Prägung, erklärt die Abgrenzung zu Schäden nach der …
02.10.2026
15 min.Wonders of Australia: Die neue Serie zum Outback – von der Bullion-Unze bis zur Ausgabe mit echtem Opal
Die Perth Mint startet mit „The Outback“ eine neue Motivserie – gestaffelt von der Bullion-Silberunze mit 75.000 Stück bis zur Goldunze mit echtem Opal und nur 200 Exemplaren. Was das Motiv zeigt, wi…
21.09.2026
20 min.Währungsreform und Edelmetalle: Was 1923 und 1948 über Gold, Silber und Sachwerte lehren
1923 wurde eine Billion Papiermark zu einer Rentenmark, 1948 blieben von 100 Reichsmark noch 6,50 D-Mark. Der Beitrag erklärt verständlich, wie ein Währungsschnitt funktioniert, wen er trifft und wel…
13.08.2026
22 min.Zählt Gold zum Schonvermögen? Edelmetalle bei Bürgergeld, Sozialhilfe und Pflegekosten
Edelmetalle sind vor dem Sozialrecht kein Sonderfall: Sie zählen zum verwertbaren Vermögen. Welche Freibeträge seit der Reform vom Juli 2026 gelten, wie Ämter Münzen und Barren bewerten und warum Sch…
22.09.2026
21 min.Gold und Silber bei der Scheidung: Zugewinnausgleich, Nachweis und Aufteilung des Tresorinhalts
Bei einer Trennung wird Sachvermögen zum Streitpunkt: Zählen Barren und Münzen zum Zugewinn, wie werden Wertsteigerungen aus der Ehezeit behandelt und wie wird ein Bestand nachgewiesen, der zuhause l…
31.07.2026
18 min.Goldbarren aus dem Blister nehmen? Was Verpackung, Zertifikat und Seriennummer beim Wiederverkauf wert sind
Gold bleibt Gold – aber der Handel bewertet versiegelte und lose Barren unterschiedlich. Was Blister, Zertifikatskarte und Seriennummer beim Wiederverkauf tatsächlich leisten, wie Bank, Fachhändler u…
22.09.2026
21 min.Gold im Ausland lagern: Schweiz, Liechtenstein und Zollfreilager – Pflichten, Nachweise und Zugriff
Schweiz, Liechtenstein oder Zollfreilager: Was bei der Auslandslagerung von Gold rechtlich wirklich gilt – Meldepflichten, Einlagerungsschein, Versicherung, Erbfall und Rücktransport über die Grenze …
06.10.2026
20 min.Inflation wieder über drei Prozent: Die nächste Rechnung für Deutschlands Bürger
Die Inflation in Deutschland ist im September 2026 auf 3,3 Prozent gestiegen, Energie kostet 14,9 Prozent mehr als vor einem Jahr. Warum der Tankrabatt nur ein Pflaster ist, wer an der Teuerung verdi…