




Las noticias se están cargando…
- Kettner Edelmetalle
 Revista
- Münze oder Medaille? Warum Nennwert, Prägeherr und Umsatzsteuer über den Unterschied entscheiden
Münze oder Medaille? Warum Nennwert, Prägeherr und Umsatzsteuer über den Unterschied entscheiden
Rund, glänzend, schwer – und trotzdem keine Münze. Viele Käufer erfahren erst beim Wiederverkauf, dass ihr Goldstück rechtlich etwas völlig anderes ist, als der Verkaufsprospekt suggeriert hat. Die Trennlinie zwischen Münze und Medaille verläuft nicht entlang von Optik oder Gewicht, sondern entlang dreier nüchterner Merkmale: Prägeherr, Nennwert und Status als gesetzliches Zahlungsmittel. Wer diese drei Punkte kennt, versteht auch, warum ein Stück umsatzsteuerfrei sein kann und das nächste mit 19 Prozent belastet wird.
Das Wichtigste in Kürze
- Eine Münze wird von einem staatlichen Prägeherrn ausgegeben, trägt einen Nennwert und ist in ihrem Ausgabeland gesetzliches Zahlungsmittel.
- Eine Medaille darf jeder herstellen lassen. Sie ist kein Zahlungsmittel, hat keinen Nennwert und unterliegt keiner staatlichen Auflagenkontrolle.
- Der Unterschied entscheidet über den Status als Anlagegold – und damit über die Umsatzsteuer.
- Münzbarren sind eine Zwischenform: Barren aus der Prägeanstalt, nicht zu verwechseln mit Anlagemünzen.
- Beim Wiederverkauf zählt der Markt: Für bekannte Anlagemünzen gibt es tägliche Ankaufskurse, für Medaillen meist nur den Materialwert abzüglich Abschlag.
Die drei Merkmale, an denen sich alles entscheidet
Die Umgangssprache ist großzügig: Alles, was rund ist und aus Metall besteht, heißt „Münze". Das Recht ist es nicht. Eine Münze ist ein gesetzliches Zahlungsmittel in Metallform – und weil das eine hoheitliche Angelegenheit ist, darf sie ausschließlich der Inhaber des Münzrechts herausgeben. In Deutschland liegt dieses Recht beim Bund; die eigentliche Herstellung übernehmen die staatlichen Prägestätten. Genau diese Prägestätten fertigen im Auftrag Dritter allerdings gelegentlich auch Medaillen. Der Herstellungsort sagt also nichts über die Rechtsnatur eines Stücks aus.
1. Der Prägeherr
Der Prägeherr ist derjenige, der die Ausgabe verantwortet – ein Staat, eine Zentralbank oder eine von ihnen beauftragte Institution. Beim Maple Leaf ist es Kanada, beim Wiener Philharmoniker die Republik Österreich, beim Krügerrand die South African Reserve Bank über die Rand Refinery und die South African Mint. Bei einer Medaille gibt es keinen Prägeherrn im rechtlichen Sinn, sondern nur einen Auftraggeber: einen Vertrieb, einen Verein, ein Unternehmen, einen Sammlerclub. Formulierungen wie „Gedenkprägung aus Deutschland" oder „Deutsche Ausgabe" erzeugen den Anschein von Staatlichkeit, ohne ihn einzulösen.
2. Der Nennwert
Weil eine Münze bezahlen können muss, trägt sie einen aufgeprägten Nennwert – auch Nominal genannt. 50 Dollar beim kanadischen Maple Leaf, 100 Euro bei deutschen Goldgedenkmünzen, 10 000 Yen bei japanischen Ausgaben. Dieser Wert liegt bei Anlagemünzen fast immer weit unter dem Materialwert; er ist kein Preisschild, sondern ein Rechtsmerkmal. Wie sich Anlage- und Sammlerstücke darüber hinaus unterscheiden, lesen Sie im Beitrag Anlagemünzen und Sammlermünzen.
Die bekannteste Ausnahme ist der Krügerrand: Er trägt keine aufgeprägte Wertzahl und ist in Südafrika dennoch gesetzliches Zahlungsmittel – sein Wert bemisst sich am jeweils aktuellen Goldpreis. Umgekehrt gibt es Medaillen, die eine Zahl tragen, den Namen einer bekannten Währung im Titel führen oder bewusst einer historischen Münze nachempfunden sind. Eine Zahl auf dem Metall allein schafft keinen Nennwert.
3. Gesetzliches Zahlungsmittel
Das dritte Merkmal ist das entscheidende und zugleich das unsichtbarste: Nur was ein Staat per Gesetz als Zahlungsmittel definiert hat, ist eine Münze. Ob Sie mit einer Unze Gold tatsächlich an der Kasse bezahlen würden, spielt keine Rolle – rechtlich könnten Sie es im Ausgabeland. Bei einer Medaille können Sie es nirgends. Sie ist ein Warenstück aus Metall, nicht mehr und nicht weniger.
Was eine Medaille ist – und warum sie trotzdem Wert haben kann
Der Begriff stammt vom lateinischen metallum, über das mittellateinische medallia und das französische médaille kam er ins Deutsche. Wie bei Münzen heißt die Vorderseite Avers, die Rückseite Revers – daher die geläufige Wendung von der Kehrseite der Medaille. Anders als eine Plakette, die meist nur einseitig gestaltet ist, trägt die Medaille auf beiden Seiten ein Motiv.
Medaillen erfüllen seit Jahrhunderten einen eigenen Zweck: Sie ehren, erinnern, dokumentieren. Typische Gattungen sind:
- Auszeichnungen und Sportmedaillen – von der Vereinsehrung bis zur olympischen Goldmedaille, die trotz ihres Namens nur einen geringen Goldanteil hat.
- Wissenschaftliche Medaillen wie die Nobelpreismedaille.
- Gedenk- und Jubiläumsmedaillen zu historischen Anlässen, Stadtjubiläen oder Firmenfeiern.
- Saisonale Prägungen, etwa Weihnachtstaler etablierter Häuser.
- Marketing- und Sammelserien, häufig an Film-, Sport- oder Fernsehthemen angelehnt.
Nichts davon ist unseriös. Eine handwerklich hochwertige Medaille aus 999er Feinsilber kann ein schönes Geschenk und ein reizvolles Sammelobjekt sein. Problematisch wird es erst, wenn ein Stück als Geldanlage verkauft wird, ohne dass Käufer die Konsequenzen kennen: keine Steuerbefreiung, kein etablierter Zweitmarkt, keine standardisierte Preisstellung.
Umsatzsteuer: der teuerste Unterschied
Beim Gold wird der Unterschied unmittelbar teuer. Maßgeblich ist § 25c UStG, der die Steuerbefreiung für Anlagegold regelt. Das Gesetz kennt genau zwei Kategorien: Gold in Barren- oder Plättchenform mit einem am Markt akzeptierten Gewicht und einem Feingehalt von mindestens 995 Tausendsteln – sowie Goldmünzen, die kumulativ vier Bedingungen erfüllen müssen.
Die vier Kriterien für steuerbefreite Goldmünzen nach § 25c Abs. 2 Nr. 2 UStG
- Feingehalt von mindestens 900 Tausendsteln
- Prägung nach dem Jahr 1800
- Im Ursprungsland gesetzliches Zahlungsmittel – oder es gewesen
- Verkaufspreis übersteigt den Offenmarktwert des Goldgehalts um nicht mehr als 80 Prozent
Punkt 3 ist die Sollbruchstelle. Eine Medaille war nie gesetzliches Zahlungsmittel und kann es auch nicht werden. Sie fällt damit durch das Raster der Münz-Kategorie – und als „Barren oder Plättchen" gilt eine geprägte Rundscheibe ebenfalls nicht. Ergebnis: Auf Goldmedaillen fällt der volle Umsatzsteuersatz an, während vergleichbare Anlagemünzen steuerfrei geliefert werden. Bei einem Stück mit einer Unze Feingold sind das rechnerisch rund 19 Prozent Preisnachteil, die sich am Zweitmarkt nicht wiederholen lassen.
Und bei Silber?
Beim Silber ist die Lage anders, aber nicht harmloser. Eine Steuerbefreiung wie beim Anlagegold existiert nicht. Silbermünzen und Silberbarren unterliegen in Deutschland dem Regelsteuersatz; die früher übliche Ermäßigung auf 7 Prozent für Silbermünzen ist seit 2014 Geschichte, und auch die Differenzbesteuerung nach § 25a UStG für eingeführte Silbermünzen wurde durch die Finanzverwaltung stark eingeschränkt. Für Silbermedaillen gilt ohnehin der Regelsatz. Der Steuerunterschied zwischen Münze und Medaille ist beim Silber also gering – der Marktunterschied dafür umso größer.
| Merkmal | Anlagemünze | Medaille | Münzbarren |
|---|---|---|---|
| Herausgeber | Staat bzw. beauftragte Institution | beliebiger privater Auftraggeber | Prägeanstalt, teils im Auftrag eines Ausgabelandes |
| Nennwert | ja (Ausnahme Krügerrand) | nein | je nach Serie |
| Gesetzliches Zahlungsmittel | ja | nein | nur bei entsprechender Ausgabe |
| Anlagegold-Status möglich | ja, bei erfüllten Kriterien | nein | über die Barren-Kategorie möglich |
| Auflagenkontrolle | staatlich festgelegt | keine verbindliche Kontrolle | durch Hersteller festgelegt |
| Zweitmarkt | breit, tägliche Ankaufskurse | eng, meist Materialwert | etabliert, Barrenkonditionen |
Das EU-Verzeichnis: die Liste, in der Sie nachschlagen können
Anleger müssen die Kriterien des § 25c UStG nicht selbst auf jede Münze anwenden. Die Europäische Kommission veröffentlicht jährlich ein Verzeichnis der Goldmünzen, die die Kriterien des Artikels 344 der Mehrwertsteuersystemrichtlinie erfüllen. Die Liste für das Jahr 2026 wurde am im Amtsblatt der Europäischen Union veröffentlicht (ABl. C/2025/5923); das Bundesfinanzministerium hat sie mit Schreiben vom ergänzend bekannt gemacht.
Aufgebaut ist das Verzeichnis alphabetisch nach Ausgabeländern, darunter die jeweiligen Nominale – von „5 DOLLARS" für Australien über „1 DM" und „100 EURO" für Deutschland bis zu „10 000 YEN" für Japan. Drei Punkte sind für die Praxis wichtig:
- Die Befreiung gilt für alle Emissionen eines gelisteten Stücks – ausgenommen Münzen mit einem Feingehalt unter 900 Tausendsteln.
- Eine Münze, die nicht im Verzeichnis steht, kann trotzdem befreit sein, wenn sie die Kriterien der Richtlinie erfüllt. Die Liste ist ein Hilfsmittel, kein abschließender Katalog.
- Die Bezeichnung folgt der auf der Münze angegebenen Währung. Wer ein Stück sucht, sucht also nach Land und Nominal, nicht nach dem Handelsnamen der Serie.
Eine Medaille taucht in diesem Verzeichnis naturgemäß nie auf – es gibt kein Ausgabeland und kein Nominal, unter dem sie stehen könnte. Wer wissen will, wie der Steuerstatus insgesamt zustande kommt, findet die Systematik in unserem Beitrag Was ist Anlagegold?.
Cargando gráfico
Münzbarren: die Zwitterform mit dem irreführenden Namen
Kaum ein Produktbegriff sorgt für so viel Verwirrung wie der Münzbarren. Es handelt sich um einen Barren, der in einer Prägeanstalt mit Münzwerkzeug hergestellt wird: scharfes Relief, saubere Kanten, häufig in einer Schutzkapsel oder als teilbare Tafel. Der Wortbestandteil „Münz-" verweist auf die Fertigungsart, nicht auf einen rechtlichen Status. Ein Münzbarren ist deshalb im Regelfall keine Münze.
Einzelne Serien werden im Auftrag eines Ausgabelandes gefertigt und tragen Ausgabeland sowie Nominal – dann handelt es sich formal um geprägtes Zahlungsmittel in Barrenform. Für die deutsche Umsatzbesteuerung von Silber macht das heute keinen praktischen Unterschied mehr. Relevant bleibt der Münzbarren aus einem anderen Grund: Er verbindet die feine Prägung einer Münze mit dem niedrigeren Herstellungsaufwand eines Barrens und liegt im Aufgeld deshalb oft unter vergleichbaren Anlagemünzen. Mehr zum Format lesen Sie unter Münzbarren und Tafelbarren.
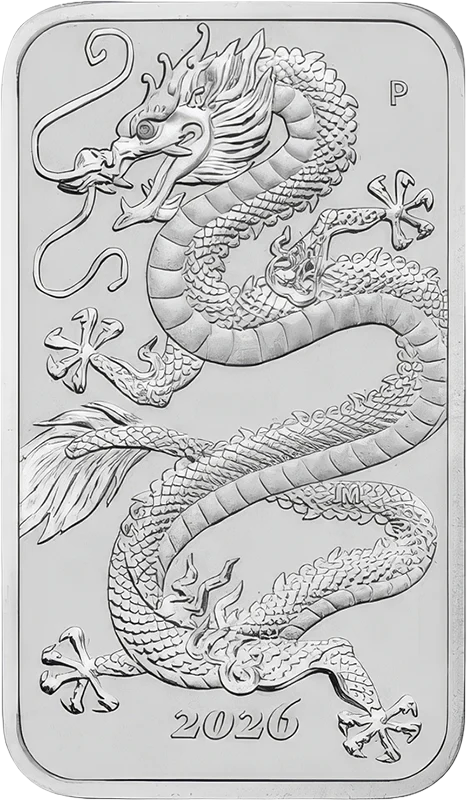
Wichtig für die Einordnung: Auch ein Münzbarren ist kein Sammlerobjekt mit Auflagenfantasie, sondern ein Materialprodukt. Die ausgewiesene Auflage – beim genannten Drachen-Münzbarren 250.000 Stück – ist eine Herstellerangabe zur Serie, kein Knappheitsversprechen. Anders als bei Medaillen ist sie jedoch transparent dokumentiert und über den Hersteller nachvollziehbar.
Cargando productos…
Fälschungsrisiko, Auflage und Prüfbarkeit
Der zweite große Unterschied liegt in der Kontrollierbarkeit. Bei einer staatlich ausgegebenen Anlagemünze sind Durchmesser, Dicke, Gewicht, Feingehalt und Prägebild normiert und öffentlich dokumentiert. Jeder Händler kann ein Exemplar gegen Referenzdaten prüfen, viele Serien tragen zusätzlich Sicherheitsmerkmale – Mikroprägungen, Laserzeichen, Radialrillen. Eine Fälschung fällt dadurch schnell auf.
Bei einer Medaille fehlt diese Referenz. Es gibt keine Norm, gegen die geprüft werden könnte, weil jeder Auftraggeber Durchmesser, Gewicht und Legierung frei festlegt. Kommt hinzu, dass der Edelmetallanteil nicht immer auf dem Stück ausgewiesen ist. Ein Ankäufer muss dann entweder aufwendig testen oder mit pauschalen Abschlägen kalkulieren – und beides geht zu Lasten des Verkäufers.
Besonders heikel ist die Gruppe der vergoldeten oder versilberten Stücke. Der Metallauftrag einer Vergoldung liegt im Bereich weniger Mikrometer; der Materialwert ist praktisch null, auch wenn die Werbung mit „echtem Gold" argumentiert. Der Trägerkörper besteht häufig aus Kupfer, Messing oder Zink.
Rechtlicher Rahmen: Medaillen dürfen Euro-Münzen nicht ähneln. Die Verordnung (EG) Nr. 2182/2004 verbietet Herstellung, Verkauf, Einfuhr und Verbreitung von Medaillen und Münzstücken, die die Aufschrift „Euro" oder „Euro Cent" beziehungsweise das Euro-Zeichen tragen, deren Größe in der Referenzspanne liegt oder deren Münzbild dem der Euro-Münzen ähnelt. Wird ausnahmsweise eine Genehmigung erteilt und trägt das Stück einen Nennwert, muss der Hinweis „Kein gesetzliches Zahlungsmittel" eingeprägt sein. Diese Prägung ist ein sicheres Erkennungszeichen.
Der Rückkaufpreis: wo sich die Entscheidung auszahlt
Am Ende zählt, was Sie beim Verkauf zurückbekommen. Für die international bekannten Anlagemünzen besteht ein tiefer, liquider Markt: Sie werden weltweit gehandelt, ihr Feingehalt ist bekannt, und Händler stellen täglich Ankaufskurse mit engen Abschlägen zum Spotpreis. Bekannte Serien wie Maple Leaf, Krügerrand oder Wiener Philharmoniker sind in jedem Handelshaus sofort einzuordnen.
Für Medaillen existiert dieser Markt nicht. Es gibt keine Standardkurse, keine Vergleichspreise, keinen laufenden Handel. Bleibt der Weg zum Altmetallankauf – und dort zählt ausschließlich das eingeschmolzene Metall. Die Rechnung für den Käufer sieht typischerweise so aus:
- Er zahlt beim Kauf einen Preis, der Gestaltung, Verpackung, Zertifikat, Marketing und Umsatzsteuer enthält.
- Er erhält beim Verkauf den reinen Materialwert abzüglich Prüf- und Raffinationsabschlag.
- Die Differenz zwischen beiden Beträgen ist bei Medaillen strukturell größer als bei standardisierten Anlageprodukten.
Das heißt nicht, dass eine Medaille ein Fehlkauf ist. Es heißt, dass sie mit anderen Erwartungen gekauft werden sollte: als Geschenk, als Erinnerungsstück, als Sammelobjekt – nicht als Baustein einer Edelmetallposition. Wer Letzteres sucht, greift zu standardisierten Formaten aus dem Bereich Goldmünzen, Silbermünzen oder klassischen Barren.
Woran Sie eine Medaille im Angebot erkennen
Der Markt spielt bewusst mit der Unschärfe der Alltagssprache, weil sich das Wort „Münze" besser verkauft. Eine Medaille wird dann nicht falsch bezeichnet – sie wird gar nicht bezeichnet. Achten Sie auf diese Signale:
- Vage Ausgabebegriffe statt eines Ausgabelandes: „Gedenkprägung", „Sonderausgabe", „Sammleredition", „Historische Ausgabe", „Neuprägung".
- Fehlendes Ausgabeland und fehlendes Nominal in den technischen Daten. Eine Anlagemünze nennt stets ein Ausgabeland und – von den wenigen Ausnahmen ohne aufgeprägte Wertzahl wie Krügerrand und Libertad abgesehen – auch ein Nominal.
- Materialangaben im Kleingedruckten: „vergoldet", „mit echtem Gold überzogen", „Feingoldauflage" – das sind Beschichtungen, keine Feingewichte.
- Umsatzsteuer im Gold-Angebot. Wird bei einem Goldprodukt Umsatzsteuer ausgewiesen, liegt kein Anlagegold vor. Das ist das schnellste Prüfkriterium überhaupt.
- Limitierungsrhetorik ohne Grundlage: „streng limitiert", „nur wenige Exemplare verfügbar" – ohne staatliche Auflagenfestlegung ist das eine Marketingaussage.
- Kein Bezug im EU-Verzeichnis: Gehört ein angeblich steuerfreies Goldstück weder zu einem Land noch zu einem Nominal, ist Vorsicht angebracht.
Bei seriösen Anbietern steht die Produktkategorie klar in der Beschreibung. Bei Kettner Edelmetalle etwa sind Münzen, Barren und Münzbarren in getrennten Kategorien geführt, und jedes Stück wird vor Versand einer Echtheitsprüfung unterzogen.
Einordnung für Käufer
Die Unterscheidung zwischen Münze und Medaille ist kein numismatisches Detail für Spezialisten, sondern eine Weichenstellung mit Preisfolgen. Sie betrifft die Umsatzsteuer, das Aufgeld, die Prüfbarkeit und die Liquidität beim Verkauf. Drei Fragen genügen, um ein Angebot einzuordnen:
- Wer gibt das Stück aus? Steht ein Ausgabeland dahinter oder ein Vertrieb?
- Steht ein Ausgabeland in den Produktdaten? Fehlt es, fehlt der Prägeherr – und damit der Münzcharakter, unabhängig von der Optik. Ein Nominal kommt bei fast allen Serien hinzu; nur wenige Anlagemünzen wie Krügerrand und Libertad tragen keine aufgeprägte Wertzahl.
- Wird beim Gold Umsatzsteuer berechnet? Wenn ja: Es liegt kein Anlagegold vor.
Unabhängig davon gilt für private Verkäufe die einkommensteuerliche Spekulationsfrist von einem Jahr – für Münzen und Medaillen gleichermaßen. Für die konkrete steuerliche Beurteilung Ihres Einzelfalls ist eine steuerliche Beratung der richtige Weg; dieser Beitrag dient der Information und ersetzt sie nicht.
Häufige Fragen zum Unterschied zwischen Münze und Medaille
Ist eine Goldmedaille umsatzsteuerfrei?
Nein. Die Steuerbefreiung für Anlagegold nach § 25c UStG setzt entweder Gold in Barren- oder Plättchenform mit mindestens 995 Tausendsteln Feingehalt voraus oder eine Goldmünze, die unter anderem in ihrem Ursprungsland gesetzliches Zahlungsmittel ist oder war. Eine Medaille erfüllt keine der beiden Voraussetzungen und wird daher mit dem Regelsteuersatz belastet.
Wie viel ist eine Silbermedaille wert?
Maßgeblich ist der Materialwert: Feingewicht multipliziert mit dem aktuellen Silberpreis, abzüglich des Abschlags, den ein Ankäufer für Prüfung und Einschmelzen ansetzt. Ein Sammlerzuschlag entsteht nur bei wenigen historisch oder künstlerisch bedeutenden Stücken. Ist der Feingehalt nicht auf der Medaille ausgewiesen, fällt der Abschlag in der Regel höher aus.
Warum heißt ein Münzbarren Münzbarren, wenn er keine Münze ist?
Der Name beschreibt die Herstellungsweise: Der Barren wird in einer Prägeanstalt mit Münzwerkzeug geprägt und erreicht dadurch Relief- und Oberflächenqualität wie eine Münze. Ein rechtlicher Münzstatus folgt daraus nicht. Einzelne Serien werden allerdings im Auftrag eines Ausgabelandes gefertigt und tragen Ausgabeland und Nominal.
Darf eine Medaille aussehen wie eine Euro-Münze?
Nein. Die Verordnung (EG) Nr. 2182/2004 untersagt Medaillen und Münzstücke, die die Aufschrift „Euro" oder „Euro Cent" oder das Euro-Zeichen tragen, deren Größe innerhalb einer definierten Referenzspanne liegt oder deren Münzbild dem der Euro-Münzen ähnelt. Genehmigte Ausnahmen mit Nennwert müssen den eingeprägten Hinweis „Kein gesetzliches Zahlungsmittel" tragen.
Wo finde ich die Liste der umsatzsteuerbefreiten Goldmünzen?
Die Europäische Kommission veröffentlicht das Verzeichnis jährlich im Amtsblatt der Europäischen Union; für 2026 geschah dies am 14. November 2025 unter der Fundstelle ABl. C/2025/5923. Das Bundesfinanzministerium macht die Liste zusätzlich per BMF-Schreiben bekannt – zuletzt am 27. November 2025. Nicht gelistete Münzen können ebenfalls befreit sein, wenn sie die Kriterien der Mehrwertsteuersystemrichtlinie erfüllen.
Sind alte Münzen außer Kurs noch Münzen?
Ja. Das Gesetz stellt darauf ab, dass die Münze im Ursprungsland gesetzliches Zahlungsmittel ist oder war. Historische Goldmünzen wie Sovereigns, Vreneli oder 20-Mark-Stücke des Kaiserreichs behalten ihren Münzcharakter, auch wenn die zugehörige Währung längst nicht mehr existiert.
Kann eine Prägeanstalt für mich eine eigene Münze prägen lassen?
Nein. Die Münzhoheit liegt beim Staat. Angebote, gegen Entgelt eine „eigene Münze" prägen zu lassen, beziehen sich rechtlich immer auf Medaillen. Staatliche Prägestätten fertigen solche Auftragsarbeiten zwar, doch der Herstellungsort verleiht keinen Münzstatus.
Webinario gratuito en directo
Llega el euro digital
Lo que significa para sus ahorros y cómo prepararse ahora.
00Días00h00min.00seg.
 DieterBohlen
 ErnstWolff
 Prof. Dr.Werner
 Tom-OliverRegenauer
 JochenStaiger
 GeraldGrosz
Reserve ahora su plaza gratuita100 % gratis · en directo en su navegador, sin instalación
Artículos similares
30.06.2026
 14 min.
Edelmetalle vererben: Erbschaftssteuer, Nachweis und Übergabe von Gold und Silber
Wie Gold und Silber im Erbfall behandelt werden: Erbschaftssteuer-Freibeträge, Nachweis von Bestand und Anschaffung, die Rolle der Spekulationsfrist beim späteren Verkauf und wie sich physische Edelm…
16.10.2026
20 min.Medaillen und Münzen aus Sammelabos verkaufen: Was Serien aus Zeitungsanzeige und TV-Werbung wirklich wert sind
Sammelserien aus Zeitungsanzeige und TV-Werbung bringen beim Verkauf meist nur den Materialwert. So prüfen Sie Münze oder Medaille, Feingehalt und Gewicht, berechnen den Silberwert und finden die Stü…
16.10.2026
16 min.Bayern Thaler Neuschwanstein: Der Ratgeber zur Anlagemünze des Bayerischen Hauptmünzamts in Gold und Silber
Die Serie des Bayerischen Hauptmünzamts trägt die Angabe „100 Thaler“, ist aber kein gesetzliches Zahlungsmittel. Was das für Anlagegold-Status, Umsatzsteuer, Aufgeld und Wiederverkauf bedeutet – und…
16.10.2026
21 min.Altdeutsche Silbermünzen richtig einordnen: Kreuzer, Batzen, Schilling und 1/6 Taler der deutschen Staaten
Vor 1871 prägte jeder deutsche Staat sein eigenes Geld: Bayern in Kreuzern, Hamburg in Schillingen, Preußen in Talerteilen. Der Ratgeber erklärt die Nominale, den typischen Feingehalt dieser Kleinmün…
16.10.2026
23 min.Gold und Silber bei einem Wohnungsbrand: Was schmilzt, was bleibt und wie Feuerschutz und Versicherung zusammenspielen
Gold schmilzt erst bei 1.064 °C – doch bei einem Wohnungsbrand leiden Verpackungen, Zertifikate und Oberflächen fast immer. Wie heiß ein Brand wirklich wird, was Feuerschutzklassen wie LFS 30 P bedeu…
16.10.2026
17 min.5 DM Silberadler „Heiermann“: Wert, Prägestätten und was das Jubiläum 2026 für Sammler bedeutet
Der Heiermann von 1951 wird 75 Jahre alt. Was die 5 DM Silberadler wirklich wert sind: 11,2 Gramm Raugewicht, 625er Legierung, exakt 7 Gramm Feinsilber – dazu Auflagen, Prägestätten, die Rarität 1958…
16.10.2026
19 min.Weihnachtsmünzen aus Gold und Silber: Weihnachtsbaum, Heilige Drei Könige und Co. zwischen Motiv und Materialwert
Eine Goldmünze mit Weihnachtsbaum für 34,90 Euro enthält knapp vier Euro Gold. Wir rechnen nach, was Motiv und Metall bei Weihnachtsmünzen aus Gold und Silber kosten, warum die deutsche Münze „Heilig…
16.10.2026
19 min.1-kg-Silbermünzen kaufen: Kookaburra, Koala, Britannia und Arche Noah im Kiloformat
Kookaburra, Koala, Britannia und Arche Noah gibt es auch im Kiloformat. Der Ratgeber vergleicht die vier Serien nach Feinheit, Nennwert, Preis je Unze und Aufgeld, erklärt die Umsatzsteuer seit 2025 …
16.10.2026
16 min.Känguru Nugget: Der Ratgeber zur australischen Goldmünze der Perth Mint
Vom Nugget „Welcome Stranger“ zum jährlich wechselnden Känguru: Der Ratgeber zur australischen Goldanlagemünze der Perth Mint – mit Feingehalt 999,9, allen Stückelungen von 1/10 Unze bis 1 Kilogramm,…
16.10.2026
16 min.Piedfort erklärt: Warum doppelt dicke Münzen entstehen und was sie im Wiederverkauf wert sind
Piedfort heißt doppelte Materialstärke bei gleichem Durchmesser: Aus einer Unze wird eine Zwei-Unzen-Münze im gewohnten Format. Der Ratgeber erklärt Herkunft, Prägetechnik, Randbearbeitung und typisc…
16.10.2026
22 min.Wie viel Silber gibt es auf der Welt? Weltvorrat, Reserven und warum Silber verschwindet
Die Menschheit hat rund 1,8 Millionen Tonnen Silber gefördert – greifbar ist davon nur etwa ein Drittel. Der Beitrag rechnet Weltvorrat, oberirdische Bestände, USGS-Reserven und Förderländer durch un…
16.10.2026
18 min.Silberrubel des Zarenreichs: Nikolaus II., Alexander I. und was historisches Russland-Silber heute wert ist
900er oder 868er Silber, rund 18 Gramm Feinsilber und eine Randschrift in Solotnik und Dolja: Was den Silberrubel des Zarenreichs ausmacht, warum Alexander-I.-Stücke ein Vielfaches kosten und wie sic…
17.09.2026
14 min.Wie anonym ist der Goldkauf wirklich? Legitimation, gespeicherte Daten und die häufigsten Irrtümer
Bis 2.000 Euro bar, danach Legitimation: Was das Geldwäschegesetz beim Goldkauf verlangt, welche Daten ein Händler fünf Jahre aufbewahrt, warum kein Kauf ans Finanzamt gemeldet wird und welche Legend…
02.10.2026
19 min.Kleine Goldbarren mit 10, 20 und 50 Gramm: Wo der Aufgeld-Kompromiss wirklich liegt
Unterhalb von 100 Gramm entscheidet die Stückelung über Aufgeld und Flexibilität. Der Beitrag rechnet die Aufgeldstaffel von 1 bis 1.000 Gramm durch, zeigt den Kipppunkt gegenüber dem 100-Gramm-Barre…
07.09.2026
22 min.Herkunftsnachweis und Bestandsdokumentation: Welche Belege bei Gold und Silber wirklich zählen
Beim Ankauf, im Schadenfall, im Erbfall und gegenüber dem Finanzamt entscheidet die Dokumentation über das Ergebnis. Welche Belege bei Gold und Silber wirklich zählen, wie eine belastbare Bestandslis…
11.08.2026
20 min.Welche Goldmünze kaufen? Krügerrand, Maple Leaf, Philharmoniker und American Eagle im Direktvergleich
Alle vier Klassiker enthalten eine Unze Gold, kosten aber unterschiedlich viel. Der Direktvergleich zu Feingehalt, Aufgeld, Kratzempfindlichkeit, Stückelungen und Wiederverkäuflichkeit führt Einsteig…
09.09.2026
16 min.Ist Gold pfändbar? Was bei Zwangsvollstreckung, Insolvenz und Gerichtsvollzieher gilt
Anders als beim Bürgergeld gibt es in der Zwangsvollstreckung keine Schonvermögensgrenze für Edelmetalle. Münzen und Barren sind pfändbares Vermögen. Der Beitrag erklärt verständlich, was der Gericht…
31.07.2026
12 min.Silbermünzen oder Silberbarren? Der Vergleich für Aufgeld, Steuer und Teilbarkeit
Münze oder Barren? Der ehrliche Silber-Vergleich: Aufgeld, Regel- und Differenzbesteuerung, Teilbarkeit und Wiederverkauf -- und warum die Steuerfrage bei Silber anders liegt als bei Gold.
17.09.2026
18 min.Lastenausgleich und Vermögensabgabe: Was 1952 wirklich galt – und wo Gold und Silber heute stehen
Fünfzig Prozent Abgabe klingt dramatisch – gezahlt wurde aber in Raten über dreißig Jahre. Was das Lastenausgleichsgesetz von 1952 wirklich regelte, warum vor allem Hausbesitzer betroffen waren, welc…
02.10.2026
23 min.Fehlprägungen erkennen und bewerten: Wann ein Prägefehler Sammlerwert hat – und wann nur Metallwert
Vierstellige Preise für fehlerhafte Münzen sind die Ausnahme, nicht die Regel. Der Ratgeber sortiert die Fehlertypen von Zainende bis Lichtenrader Prägung, erklärt die Abgrenzung zu Schäden nach der …
15.09.2026
17 min.Kratzer, Dellen und Fingerabdrücke: Was Beschädigungen beim Ankauf von Münzen und Barren wirklich kosten
Beim Rückkauf entscheidet nicht nur der Kurs, sondern der Zustand. Der Beitrag zeigt anhand typischer Schadensbilder, wann ein Abschlag droht, wann nur der Metallwert bleibt – und was viele schon bei…

14.07.2026
11 min.Gold zu Lebzeiten verschenken: Schenkungssteuer, Freibeträge und der richtige Weg
Wer Gold zu Lebzeiten weitergibt, kann Freibeträge alle zehn Jahre neu nutzen. Der Ratgeber erklärt Schenkungssteuer, die Zehn-Jahres-Regel und die saubere Übergabe von Barren und Münzen - klar abgeg…
13.10.2026
15 min.Silbermünzen mit Kristall und Figuren-Beigabe: Was Kleinstauflagen von 100 Stück wirklich bedeuten
Schutzengel mit Bergkristallfigur, Kristall-Delfin, Schmetterling, Lebensbaum: Feinsilberunzen mit Teilvergoldung, Kristallmotiv und beigelegtem Objekt – bei Auflagen von nur 100 Stück. Der Beitrag z…
22.01.2022
7 min.Ankauf von Edelmetallen – Unser Service für Sie
Goldbarren, Goldmünzen oder Silber verkaufen? So läuft der Ankauf von Edelmetallen ab: minutengenauer Preis, vier klare Schritte und sicherer Versand.